套花呗安全吗?可靠性与风险揭秘
套花呗资金的运作本质是通过信用额度实现资金周转,其核心逻辑依赖于平台风控系统的漏洞或用户操作技巧。此类行为通常借助第三方工具或人工操作绕过系统限制,但平台已建立多层防御机制,包括实时交易监控、额度动态调整及异常行为识别。实际操作中,用户可能面临额度被阶段性冻结、账户功能受限等风险,且长期高频使用易触发风控模型,导致信用评分下降。值得注意的是,部分所谓"安全通道"实为虚假承诺,其背后可能暗含数据泄露或资金挪用隐患,需警惕二次风险。
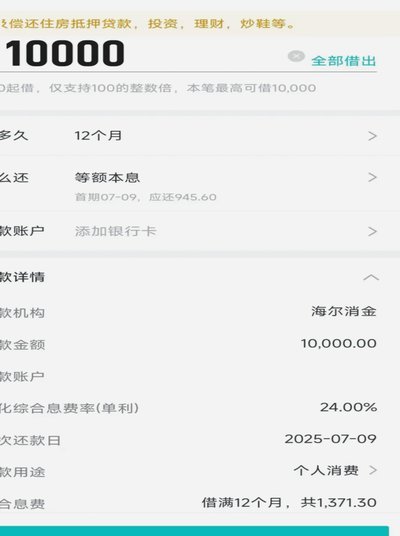
从金融合规视角观察,套花呗行为本质上属于违规套利,其风险呈现递延性特征。初期可能通过小额试水获取短期收益,但随着平台算法迭代与风控力度加强,操作难度呈指数级上升。用户在追求资金周转效率的同时,需承担账户被永久封禁、信用记录受损等后果。更隐蔽的风险在于,部分中介平台可能通过诱导用户泄露账户信息,进而实施诈骗或恶意透支,导致资金损失远超预期。此类灰色地带的交易往往缺乏法律保障,维权路径复杂且成本高昂。
消费心理层面,套花呗行为折射出部分用户对信用工具的误解与滥用。短期资金周转需求若通过正规渠道解决,可避免陷入"借新还旧"的债务循环。然而,部分用户将套现视为解决财务压力的捷径,忽视了其对信用体系的侵蚀。这种行为可能形成路径依赖,导致正常消费行为被扭曲,最终演变为系统性风险。值得注意的是,平台通过大数据分析已能识别异常消费模式,高频套现行为可能被标记为高风险账户,进而影响未来金融服务获取。
合规替代方案需建立在对金融工具本质的正确认知基础上。用户可通过正规贷款产品、信用卡分期或消费金融平台实现资金周转,这些渠道在利率透明度、还款灵活性及法律保障方面更具优势。同时,建立科学的财务规划体系,区分必要消费与冲动消费,可有效规避过度依赖信用工具的风险。对于临时性资金需求,优先选择银行转账、第三方支付等即时结算方式,既能保障资金安全,又能维护个人信用记录的完整性。
风险防控的核心在于建立对金融工具的敬畏之心。套花呗行为本质上是将信用额度转化为流动性资产,但这种转化需遵循金融市场的基本规则。用户在追求资金效率的同时,应充分评估操作成本与潜在损失,避免因短期利益牺牲长期信用价值。平台方通过技术手段持续优化风控体系,用户若试图绕过监管,最终可能面临更严苛的制度约束。理性使用信用工具,方能实现资金周转与信用管理的平衡。
相关文章
携程上的拿去花怎么用不了
很多用户在遇到“拿去花”无法使用时,第一反应是寻找技术故障,却往往忽略了背后精密且冷酷的风险控制逻辑。这类信用支付产品本质上是基于大数据画像的授信行为,系统并非单纯在判断你“有没有钱”,而是在评估你“...
花呗逾期怎么办?这些方法帮你避免麻烦
最近,“花呗”逾期现象引起了广泛关注。用户群体中,由于购物习惯和财务管理意识的差异,逾期问题普遍存在。值得注意的是,逾期不仅会带来额外费用,还会对个人信用记录产生负面影响。 为了避免逾期带来的麻烦,...
福建舰电磁弹射技术如何重塑海军战略
福建舰的电磁弹射器正式服役,标志着中国海军在战力构成上迈出了至关重要的战略步数,其意义远不止于“能发射隐身舰”。它不仅仅是一项技术突破,更深刻地改变了中国海军的作战理念和战略布局。长期以来,中国海军在...
科学规划月月付资金提取
“月月付”作为一种新兴的资产配置方式,其核心在于通过月度固定的投资额,实现资产的长期增值和持续收益。然而,想要真正“套现”月月付,需要比单纯持有资产更为精细的策略规划和风险管理。首先,要明确“套现”的...
如何高效代理自动回款码业务
自动回款码的代理模式本质上是将财务流程的自动化能力进行分层授权。核心在于通过技术中台实现回款数据的标准化处理,代理方需具备对账系统对接、支付接口整合及风险监控模块的部署能力。这种模式突破了传统人工核销...
鹿优选提现:安全便捷全攻略
鹿优选的提现机制建立在多重验证与动态风控模型之上,其核心逻辑在于平衡资金流转效率与安全边界。平台通过多层身份核验体系确保账户主体真实性,结合交易行为分析构建风险画像,当用户发起提现请求时,系统会实时校...