得物提现难?原因深度剖析
得物作为一个以潮流商品交易为主的电商平台,在其功能设计中并没有直接提供提现到银行卡的服务。这种设计在一定程度上反映了平台的定位与运营策略。
首先,从用户需求的角度来看,得物的主要功能是满足消费者购买潮鞋、服饰等商品的需求。平台的核心目标是促进销售,而非金融服务。因此,它的资金流动主要围绕订单支付和 refunds 展开,而不是现金提现。
其次,在技术实现层面,提供提现到银行卡需要与多家银行建立合作关系,并具备相应的支付清算系统。这对一家专注于零售的电商平台来说,不仅成本高昂,而且可能面临较高的合规风险。

从风险管理的角度来看,允许直接提现到银行卡可能会带来一些潜在问题。比如,平台需要承担更高的反洗钱责任,同时还要防范用户套现等违规行为的发生。这些都会增加平台的运营复杂度。

对于那些
总体而言,虽然目前得物平台本身不支持直接提现到银行卡的功能,但用户仍可以通过间接方式完成资金流转。未来是否会开放这一功能,还需要看平台的战略调整和业务扩展情况。
相关文章
套花呗真的安全吗?
套花呗的潜在风险远超表面行为本身。当用户通过伪造交易流水或虚构消费需求的方式获取额外信用额度时,实质上已触碰金融监管的灰色地带。这种行为不仅违反《电子商务法》中关于交易真实性原则的规定,更可能因数据造...
花呗不能提现?这里有答案!
花呗作为支付宝推出的信用支付工具,其核心功能是消费而非资金提取。从产品设计逻辑看,花呗的账单周期、额度管理机制均围绕消费场景构建,提现操作在功能层面上并不存在。这种设计本质上是金融风控的体现,通过限制...
鹿优选提现:安全便捷全攻略
鹿优选的提现机制建立在多重验证与动态风控模型之上,其核心逻辑在于平衡资金流转效率与安全边界。平台通过多层身份核验体系确保账户主体真实性,结合交易行为分析构建风险画像,当用户发起提现请求时,系统会实时校...
小羊羊的价格密码:从牧场到餐桌
羊群在草原上迁徙时总会有幼崽诞生,这些新生个体的定价机制远比表面数据复杂。从牧民的账本到终端市场的价格标签,中间横亘着饲料成本、防疫支出、运输损耗等多重变量。以内蒙古草原为例,一只体重20公斤的羔羊在...
得物分期回收:博弈与趋势
得物分期购物额度回收,表面上看是简单的一笔交易,实则蕴含着平台、用户和消费市场的多重博弈。对于得物而言,额度回收不仅是资金回流和风险控制,更是维持平台循环的关键。回收额度可以为平台注入新的资金,支持更...
你还在用“拿去花”吗?
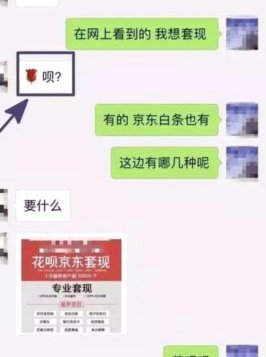
近年来,随着互联网金融的快速发展,“拿去花”这种新型消费信贷产品逐渐走进人们的视野。然而,在享受便捷的同时,一些不法分子也开始利用“拿去花套现”的漏洞进行诈骗活动,不仅危害了用户的财产安全,还扰乱了正...