拿去花卡:支付场景的金融新玩法
支付场景的碎片化正在重塑消费金融产品的设计逻辑,拿去花卡接入微信和支付宝的决策背后,折射出支付基础设施与信用服务融合的深层趋势。这一功能突破传统分期平台的支付壁垒,使用户无需跳转至第三方App即可完成信用额度的调用与还款,本质上是将支付链路的控制权从平台方向用户倾斜。这种技术架构的调整,不仅缩短了用户决策路径,更通过支付数据的实时反馈机制,为风控模型提供了更精准的动态画像。
在移动支付普及率超过86%的市场环境下,支付渠道的兼容性已成为消费金融产品竞争力的关键指标。拿去花卡的接入策略,实质上是在争夺用户支付场景的主导权。当用户在微信聊天界面发起购物需求时,支付动作与信用服务的无缝衔接,模糊了传统金融产品与社交场景的边界。这种场景嵌入带来的体验升级,使得信用服务从被动授信转变为主动触达,重构了用户与金融机构的交互模式。

支付生态的开放性正在催生新的技术范式,拿去花卡的接口设计暴露出金融科技领域更深层的整合需求。通过微信和支付宝的支付通道,该产品不仅实现了资金流转的闭环,更借助两大超级App的用户行为数据,构建起跨平台的信用评估体系。这种数据协同带来的风险管控能力提升,使得原本依赖静态征信报告的授信模式,向动态行为分析演进,为长尾用户提供更精准的金融服务。

支付渠道的扩展对行业竞争格局产生结构性影响,迫使传统金融机构重新审视技术中台的建设优先级。当支付能力成为金融产品差异化的核心要素时,那些未能及时整合主流支付入口的机构,将面临用户粘性流失的危机。这种竞争压力倒逼行业加速技术迭代,推动支付接口标准化进程,最终促使整个消费金融领域向更开放、更智能的方向演进。
相关文章
羊小咩取现额度提升秘籍:从活跃到风控的指南
账户活跃度是决定取现额度的核心变量。羊小咩系统通过用户行为数据建立动态评估模型,高频次的交易记录与稳定的资金往来会显著提升额度上限。建议用户保持每月至少3次的主动操作,包括充值、提现、转账等场景,同时...
便荔卡包背后的南粤袋鼠品牌故事
便荔卡包,这个名字在细品中国休闲包包界,本身就带着一种独特的文化符号——荔枝。它并非一个广为人知的品牌,而是**南粤袋鼠**(Nanyue Satchel)倾力打造的系列产品线。要了解“便荔卡包是哪个...
卡包怎么打开?常见问题解答
关于便荔卡包如何套出来,这听起来似乎是在谈论一种特定的产品或者情境。实际上,“便荔”这个词可能是对某个地方的方言或产品的误读,在标准普通话中,并没有明确指向一个具体含义的对象。不过,假设这里的“便荔卡...
急用钱套现支付宝花呗
花呗套现的底层逻辑始终围绕信用杠杆的滥用。当用户通过分期付款或虚拟商品交易将额度转化为现金时,实质上是在透支未来消费能力。这种操作往往依赖于平台对交易场景的审核盲区,例如通过第三方支付通道拆分订单,或...
深度解析花呗:依托支付宝生态构建的信用支付逻辑
花呗作为蚂蚁集团旗下的信用支付工具,其存在本质是互联网金融对传统消费场景的重构。这款软件并非孤立存在,而是依托支付宝生态构建的闭环金融产品,通过整合用户行为数据、消费记录与信用评估模型,将支付行为转化...
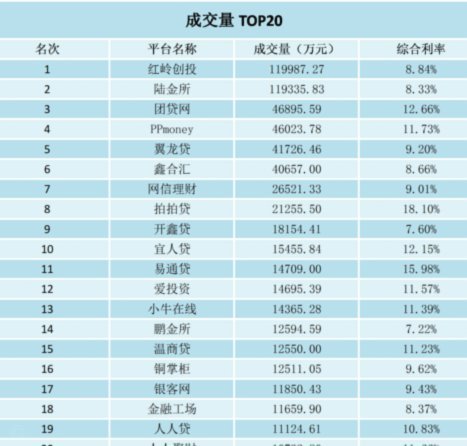
网贷平台全攻略:帮你筛选优质投资机会
近年来,随着互联网金融的迅猛发展,网贷平台如雨后春笋般涌现,它们以便捷的操作流程和相对较高的收益吸引了大量投资者。从最初的野蛮生长到如今日趋规范化的市场环境,每一个发展阶段都见证了行业的变迁与挑战。对...