羊小咩购物额度秒杀技巧:快速提升与到账秘籍!
羊小咩的购物额度体系本质上是基于用户行为数据的动态评估模型。平台通过多维度指标构建信用画像,包括但不限于消费频次、支付方式稳定性、账户活跃度等。额度突破的关键在于建立持续性的消费关联性,例如通过高频次的小额交易形成稳定的消费轨迹,系统会据此推算潜在消费能力。值得注意的是,额度释放并非简单的数值叠加,而是依赖算法对用户信用风险的预判,这需要在合规框架内进行行为优化。
信用评估模型中的权重分配存在隐性规律,例如支付方式的多样性往往能显著提升额度上限。绑定多张银行卡或使用不同支付渠道,可向系统传递更丰富的财务健康信号。同时,消费场景的多元化也至关重要,平台倾向于奖励跨品类消费的用户,这既符合风控逻辑,又能有效验证用户真实消费需求。值得注意的是,某些特定品类的消费行为可能触发额外的额度校验机制,需结合平台规则进行策略调整。
额度秒到机制的核心在于系统对用户信用状态的实时校验。当用户完成基础信息完善后,平台会通过风控模型进行初步评估,此时需关注账户状态是否符合授信条件。例如,绑定手机号、实名认证、银行卡验证等基础操作往往直接影响额度释放速度。此外,某些特定时间段或活动期间,系统可能临时调整授信策略,此时需结合平台公告把握最佳操作窗口。
在额度释放过程中,用户行为与系统反馈存在动态博弈关系。当出现额度未到账的情况时,需排查是否存在异常交易记录或风险提示。此时可尝试调整消费策略,例如选择不同商品类别或调整单笔交易金额,以触发新的信用评估流程。值得注意的是,平台对异常行为的监控体系日益完善,任何刻意规避风控的行为都可能导致授信资格被暂停,因此需在合规框架内进行策略优化。
相关文章
羊小咩额度可以提现吗?
关于“羊小咩”平台的额度提现问题,这个问题的答案可能因具体服务条款和运营政策而异。首先,“羊小咩”通常是指一个提供借款、贷款或其他金融服务的应用或网站。在这里,“羊小咩额度”指的是用户通过该平台获得的...
哪里能快速拿到白条额度
白条额度的获取本质上是平台对用户信用风险的评估结果。高频申请或异常行为容易触发风控系统,导致秒批失败。观察平台数据模型可知,用户在特定时间段内的消费频率、还款记录及账户活跃度是核心变量。例如,凌晨时段...
驱动消费新模式
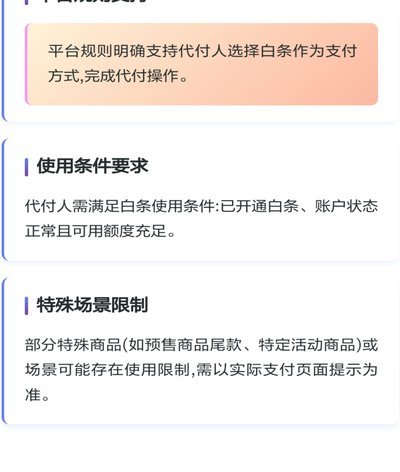
支持白条支付的平台构建了一个以消费信贷为核心驱动力的多维生态系统。这已远超简单的电子支付入口,它将即时信贷的便利性深度嵌入到用户发现商品、决策购买的每一个环节。例如,在大型电商平台,白条不是一个孤立的...
得物商家盈利模式解析
得物取现商家的盈利模式,主要集中在交易手续费与增值服务两个层面。首先,得物作为一个二手交易平台,收取了卖家一定的交易手续费,这是商家最为直接的收益来源之一。在交易过程中,无论是实物商品还是虚拟物品,一...
羊小咩账户快速充值指南
首当其冲,我们讨论的是一个虚拟角色“羊小咩”的充值故事。虽然这个名称听起来更像童话或动画片中的角色,但如果我们把它理解为某个平台或者应用内的虚拟账户的话,其实很多玩家和用户都会面临如何方便、快捷地给它...
鹿优选额度怎么获取靠谱吗?
“鹿优选额度套出来可靠吗?”这个问题,对于习惯通过平台消费、追求便捷支付体验的群体来说,必然是反复思考的。简单回答是:取决于你的使用习惯、风险承受能力以及对平台自身运营状况的理解。鹿优选的核心价值在于...