如何巧妙管理花呗额度?
花呗的额度管理本质上是信用资产的动态博弈。用户需要建立清晰的消费画像,通过高频低额的日常消费建立稳定账单周期,同时利用商家优惠活动制造消费场景。关键在于把握消费频次与额度上限的平衡点,避免单笔交易突破系统风控阈值。建议采用分段式消费策略,将大额支出拆解为多个小额交易,配合不同商户的支付场景,形成多维度的消费轨迹。这种模式既能规避异常交易监控,又能持续激活信用账户的活跃度。
消费行为的优化需要精准定位用户画像的权重分布。支付宝的信用评估模型对还款能力、消费习惯、账户活跃度等维度均有量化指标。建议优先完善实名认证信息,绑定稳定收入账户,并通过持续的消费记录构建可信度。同时要避免过度依赖花呗进行大额消费,保持信用卡与花呗的协同使用,形成多元化的信用资产组合。这种策略既能分散金融风险,又能提升整体信用评分的稳定性。

还款规划的科学性直接影响信用记录的质量。建议采用"先息后本"的还款策略,优先偿还高利率的欠款,同时利用花呗的免息期优势进行资金周转。可以借助支付宝的账单管理工具设置还款提醒,避免因忘记还款导致的逾期记录。对于长期未使用的账户,建议定期进行小额消费激活,保持账户的活跃状态,防止因长期闲置被系统降级处理。
信用维护的底层逻辑在于建立可持续的消费-还款闭环。用户需要理解花呗的信用周期与个人财务状况的匹配度,避免过度借贷导致的债务压力。建议将花呗额度纳入整体资产负债表进行管理,结合个人收入水平制定合理的消费预算。同时要关注信用评分的变化规律,通过优化消费结构和还款行为,逐步提升信用等级,从而获得更高的额度上限和更优惠的金融服务。
相关文章
得物提现难?原因深度剖析
得物作为一个以潮流商品交易为主的电商平台,在其功能设计中并没有直接提供提现到银行卡的服务。这种设计在一定程度上反映了平台的定位与运营策略。 首先,从用户需求的角度来看,得物的主要功能是满足消费者购买...
分期乐电话:服务与防风险的智慧布局
平台电话作为分期乐用户触达的核心节点,其运营逻辑暗含着平台对服务效率与风险管控的双重考量。在校园分期场景中,电话客服承担着从订单咨询到纠纷调解的全流程职责,其响应速度直接影响用户转化率。通过建立分级响...
分期乐能否借款?
深入分析“分期乐”这类短期、小额信贷产品是否能顺利放款,其本质并非简单的“能”或“不能”的二元判断,而是整个信贷生态系统在进行实时、多维度的压力测试。我们不能将目光仅仅停留在平台是否开通了借款入口,而...
商户责任:法律与道德的双重约束
在当今社会,消费者权益保护已经成为一个热门话题。当涉及到“商户有责任吗”的问题时,我们必须从多个角度进行考量。首先,从法律角度来看,根据《中华人民共和国消费者权益保护法》,商家不仅需要确保商品或服务的...
急用钱套现支付宝花呗
花呗套现的底层逻辑始终围绕信用杠杆的滥用。当用户通过分期付款或虚拟商品交易将额度转化为现金时,实质上是在透支未来消费能力。这种操作往往依赖于平台对交易场景的审核盲区,例如通过第三方支付通道拆分订单,或...
网贷平台全攻略:帮你筛选优质投资机会
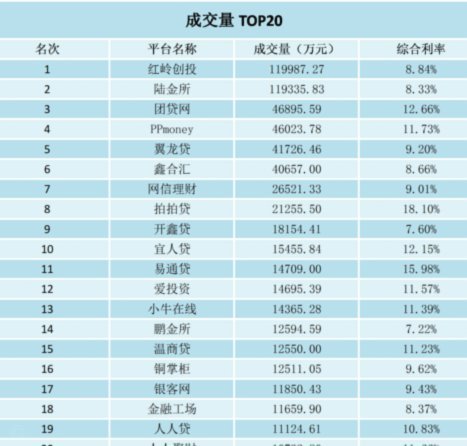
近年来,随着互联网金融的迅猛发展,网贷平台如雨后春笋般涌现,它们以便捷的操作流程和相对较高的收益吸引了大量投资者。从最初的野蛮生长到如今日趋规范化的市场环境,每一个发展阶段都见证了行业的变迁与挑战。对...