白条加油额度:收费标准揭秘
白条加油额度的运作机制建立在信用体系与消费场景的深度融合之上。用户通过绑定支付宝账户获得的加油额度,本质是平台基于用户信用评分、消费行为等数据计算出的临时授信额度。这种额度并非无条件免费使用,而是需要用户在特定场景下完成消费行为后,通过后续还款或积分兑换等方式进行闭环管理。平台通过这种方式既保障了资金流动性,也避免了过度授信带来的风险。值得注意的是,部分活动型额度可能附加使用条件,例如需在指定加油站消费或满足消费频次要求,这些细节往往隐藏在条款的细微表述中。
额度管理的底层逻辑体现为动态信用评估模型。当用户使用白条加油时,系统会实时采集车辆定位、加油量、支付路径等数据,结合用户历史消费记录进行风险评估。这种多维数据校验机制决定了额度的可用性与额度上限,而非简单地提供固定金额。例如,高频次加油用户可能获得更高的额度弹性,但同时也面临更严格的还款周期约束。平台通过这种机制平衡了风险控制与用户体验,使额度成为连接信用消费与场景支付的桥梁。
实际使用中存在两种主要收费模式。一是基础服务费,部分合作加油站会收取0.5%-2%的手续费,具体费率取决于商户协议。二是隐性成本,如额度占用期间产生的利息计算,通常按日计息且利率高于普通消费贷。更隐蔽的费用体现在额度复利效应上,未及时还款可能导致额度缩减甚至冻结,进而影响后续信用额度获取。这些费用结构往往通过条款中的"服务说明"或"费用明细"板块呈现,需要用户主动查阅而非被动接受。
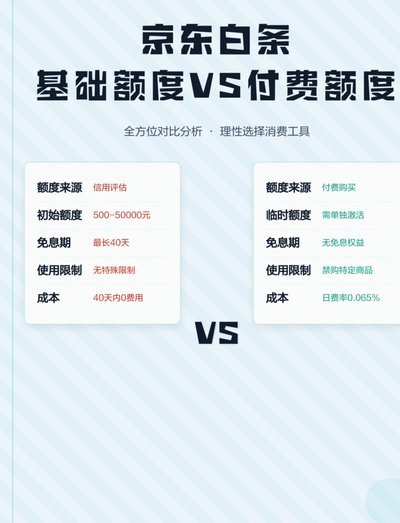
用户常忽略的细节在于额度的生命周期管理。部分额度存在使用时效限制,如72小时内未消费将自动失效,这种设计既防止额度滥用也保障了资金安全。同时,额度的授信周期与用户信用等级直接挂钩,优质用户可能获得季度性额度,而普通用户则可能面临月度额度重置。这种动态调整机制使得额度成为持续优化的信用工具,而非一次性免费赠品。
规避风险的关键在于建立清晰的费用认知框架。建议用户在使用前通过支付宝APP的"额度详情"页面,逐一核对服务条款中的费用说明、还款规则及额度使用限制。同时,定期查看账单明细,注意识别可能存在的隐藏费用项。对于高频次加油用户,可申请开通额度提醒功能,避免因额度变动导致的消费中断。理性规划额度使用节奏,将信用工具转化为可持续的消费解决方案,而非短期的免费资源。
相关文章
得物分期怎么还是全款?真相曝光
得物作为潮流电商平台,其分期服务的运作逻辑与传统电商平台存在显著差异。平台对商品的分期准入设置严格筛选机制,部分限量款或高溢价商品被排除在分期体系之外。用户在选购时需留意商品详情页的分期标识,部分商品...
羊小咩贷款:便捷借贷新选择
羊小咩贷款作为近年来市场上逐渐崭露头角的金融科技产品,凭借其创新的服务模式和用户友好的操作界面,在众多金融平台中脱颖而出。首先,从准入门槛来看,羊小咩贷款在一定程度上降低了传统金融机构对借款人的要求,...
风控新逻辑:花钱取现的“博弈”
信用评估模型的动态博弈 拿去花取现通过率本质上是平台风控系统与用户行为的博弈结果。当前主流平台普遍采用多维评分体系,将用户征信记录、消费频次、还款能力等要素进行加权计算。值得注意的是,部分平台通过引...
美团月付取现上征信吗?手把手教你避坑指南
美团月付作为美团金融体系中的信用支付工具,其取现功能本质上属于短期信用借贷行为。平台在用户开通服务时已获取授权,但取现是否上征信取决于两个核心因素:一是美团金融是否接入央行征信系统,二是单笔取现金额是...
如何辨别正规渠道
随着网络的普及和信息爆炸,辨别是否正规已成为人们日常生活中必不可少的一项技能。无论是购买商品还是获取信息,“是正规的吗”这一问题几乎触及生活的方方面面。 在电子商务领域,消费者如何判断一个平台或商家...
羊小咩账户快速充值指南
首当其冲,我们讨论的是一个虚拟角色“羊小咩”的充值故事。虽然这个名称听起来更像童话或动画片中的角色,但如果我们把它理解为某个平台或者应用内的虚拟账户的话,其实很多玩家和用户都会面临如何方便、快捷地给它...