美团月付取现上征信吗?手把手教你避坑指南
美团月付作为美团金融体系中的信用支付工具,其取现功能本质上属于短期信用借贷行为。平台在用户开通服务时已获取授权,但取现是否上征信取决于两个核心因素:一是美团金融是否接入央行征信系统,二是单笔取现金额是否达到上报阈值。目前美团月付未接入央行征信,但可能通过百行征信或地方征信平台进行数据报送,500元取现若属于常规消费额度内的临时支用,通常不会触发征信记录。
从信用管理角度看,取现行为虽不直接上征信,但可能影响美团内部的信用评分模型。平台会通过用户还款及时性、取现频率等维度评估信用风险,这些数据虽不进入央行征信报告,但可能影响后续额度调整或服务权限。值得注意的是,若用户通过美团月付取现后发生逾期,平台有义务向征信机构报送违约信息,此时500元取现将作为负面记录留存。
实际操作中,多数用户500元取现属于小额临时周转,平台出于风险控制考量通常不会上报征信。但需警惕的是,若用户频繁使用取现功能或存在多头借贷,平台可能调整风控策略,将部分交易纳入征信报送范围。这种动态调整机制使得单一交易是否上征信存在不确定性,需结合用户整体信用行为综合判断。
对于用户而言,关键在于理解信用产品的本质差异。美团月付取现属于消费金融范畴,其信用评估体系与银行信贷存在显著区别。即便当前取现不上征信,持续的信用行为仍可能通过其他渠道影响金融画像。建议用户在使用此类服务时,保持适度的信用使用频率,避免过度依赖短期借贷工具,以维护更全面的信用健康度。
相关文章

得物提现多久到账揭秘
得物平台的提现时效,绝非由单一环节决定,它是一个涉及多个金融网络、银行结算周期以及平台风控审核的复合流程。用户通常将问题集中在“得物多久出账”,但从专业的视角看,提现时间表更像是分层级的延时计算。首先...
拿去花套现 真的安全吗?
**拿去花套现:背后的陷阱与真相** “拿去花套现”,这个看似简单的短语背后,隐藏着复杂的金融操作与潜在风险。许多人误以为套现只是“绕过限制、轻松拿钱”的捷径,但实际上,这是一场高风险的游戏。所谓“...
花呗兑现:风险与影响揭秘
花呗兑现行为本质上是对信用额度的提前消耗,其影响远不止于短期资金流动性变化。当用户通过套现、虚拟商品交易等非正常路径将花呗额度转化为现金时,系统会将其视为高风险操作。这种行为可能触发风控模型的异常交易...
信用购套现风险揭秘:别被“秒到”的表象迷惑
信用购在本质上是一种周转资金的信贷凭证,它所构建的支付流,与即时的现金结算流存在根本性的结构差异。许多人将这种信贷购买的交易记录误认为是可以在即时变现的资产。这种认知偏差导致了一种误区:将“未来付款义...
新手必看:分付提现安全又顺利的完整指南
在现代社会,便捷的金融服务已成为日常生活的一部分。分付作为一种新兴的支付工具,在用户中迅速普及。然而,许多人在使用过程中可能不清楚如何正确地进行提现操作,从而导致不必要的困扰或经济损失。因此,了解并掌...
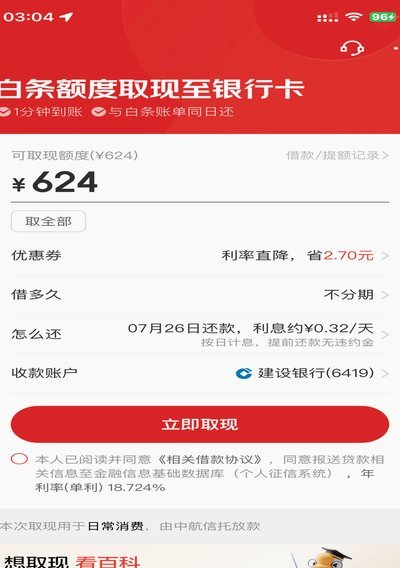
白条额度如何安全提现
白条的本质是先消费后付款,其提现路径并非直接,需要通过一系列操作规避平台限制,并将消费额度转化为可支配资金。最常见且较为安全的途径是利用白条的账单分期功能。大部分平台允许用户将部分或全部白条账单转化为...