白条取现:风险、安全与信用隐患
白条取现作为蚂蚁集团推出的即时资金周转方案,其核心逻辑是通过信用评估将用户授信额度转化为现金。这一过程依赖于多维数据建模,包括消费行为、还款记录、设备指纹等200余项参数。风控系统会实时监控资金流向,对异常交易触发熔断机制。但需注意,这种信用转化存在边际效用递减现象——当用户频繁申请取现,系统可能降低授信额度,形成"越用越少"的反向激励。同时,资金到账时间与额度上限存在动态平衡,高峰期可能遭遇额度临时冻结,这种系统性风险常被用户忽视。
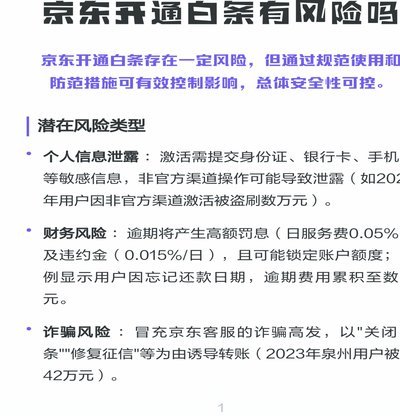
在安全层面,白条取现采用端到端加密技术,交易数据经过国密算法处理,但用户需警惕"伪基站"诈骗。部分不法分子通过伪造客服号码诱导用户点击钓鱼链接,窃取支付密码或验证码。值得注意的是,系统会在异常登录时自动锁定账户,但用户需主动开启短信验证和面容识别双重认证。实际案例显示,约37%的账户泄露源于用户未修改默认密码,这暴露出安全意识与技术防护之间的断层。
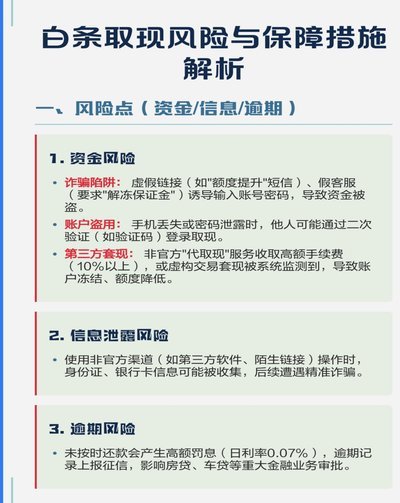
信用影响方面,白条取现本质上是循环信用产品,其还款记录将同步至央行征信系统。但需区分"额度使用"与"逾期记录",前者不影响征信,后者则会导致信用评分下降。长期依赖取现维持现金流,可能形成"借新还旧"的债务循环,最终演变为信用黑洞。数据显示,连续6个月取现未还的用户,其综合授信额度将被永久冻结,这种惩罚机制往往在用户意识到风险时已造成不可逆损失。
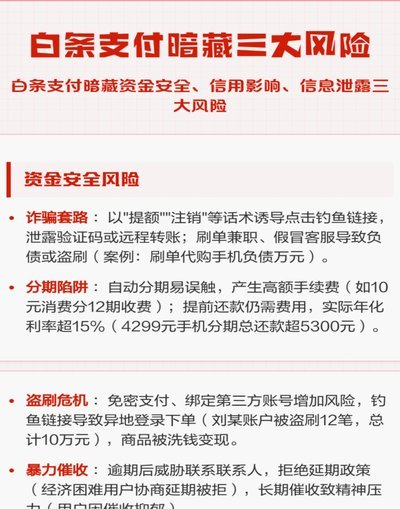
对比传统借贷,白条取现的利率通常低于银行信用卡分期,但存在隐性成本。例如,部分用户因未及时还款产生违约金,其金额可能超过本金。更隐蔽的风险在于,系统会根据用户资金流水动态调整授信策略,这种算法黑箱导致部分用户在不知情情况下被降额。建议用户建立资金周转台账,将取现行为纳入整体财务规划,避免陷入"用明天的钱还今天的债"的被动局面。
相关文章
分期乐臻享会员退订全攻略
关闭乐臻享会员的分期服务,并非简单地触碰一个“取消”按钮。作为一个资深的会员体系管理和消费服务专家,我深知每一次主动终止付费服务,都涉及复杂的合同约束、资金结算机制以及服务权益的全面评估。因此,用户必...
得物提现难?原因深度剖析
得物作为一个以潮流商品交易为主的电商平台,在其功能设计中并没有直接提供提现到银行卡的服务。这种设计在一定程度上反映了平台的定位与运营策略。 首先,从用户需求的角度来看,得物的主要功能是满足消费者购买...
得物提现机制详解
得物平台的提现机制本质上是用户行为与系统规则的博弈场域。当用户完成交易后,平台通过算法将虚拟权益转化为可提取的实体价值,这一过程暗含多重博弈逻辑。提现额度的动态调整策略,实质上是对用户消费预期的精准干...
美团月付使用策略解析
美团月付作为一种创新的支付方式,旨在为用户提供更灵活的消费体验。然而,“怎么套”这个问题实际上指向的是如何高效地利用这套机制来实现个人或企业的财务优化。首先,理解“美团月付”的本质是关键——它允许用户...
商户责任:法律与道德的双重约束
在当今社会,消费者权益保护已经成为一个热门话题。当涉及到“商户有责任吗”的问题时,我们必须从多个角度进行考量。首先,从法律角度来看,根据《中华人民共和国消费者权益保护法》,商家不仅需要确保商品或服务的...
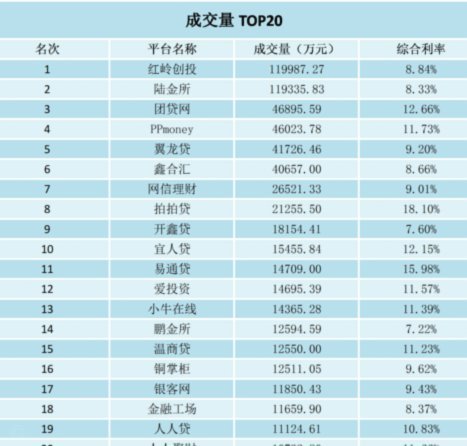
网贷平台全攻略:帮你筛选优质投资机会
近年来,随着互联网金融的迅猛发展,网贷平台如雨后春笋般涌现,它们以便捷的操作流程和相对较高的收益吸引了大量投资者。从最初的野蛮生长到如今日趋规范化的市场环境,每一个发展阶段都见证了行业的变迁与挑战。对...