深度解析分付套现手续费计算逻辑与隐性成本构成
分付套现手续费的计算逻辑往往基于多重维度的叠加机制。基础费率通常以0.05%-0.1%的区间浮动,但实际执行中会附加资金周转率系数。例如某平台在2023年Q3的数据显示,当用户通过分付套现金额达到5000元时,基础费率0.08%的基础上,需额外支付0.03%的周转成本,最终综合费率升至0.11%。这种分层计费模式使得手续费呈现非线性增长特征,高额度操作会触发阶梯式费率调整。
资金流转周期对手续费的影响具有显著的乘数效应。以某案例为例,用户通过分付套现10万元,若在7天内完成资金周转,需支付0.12%的固定费率及0.05%的周转附加费;若延长至15天,则周转附加费增至0.08%,导致总费率突破0.2%。这种动态费率设计本质上是平台对资金时间价值的量化体现,其计算公式可简化为:总手续费=基础费率×套现金额×(1+周转系数)。
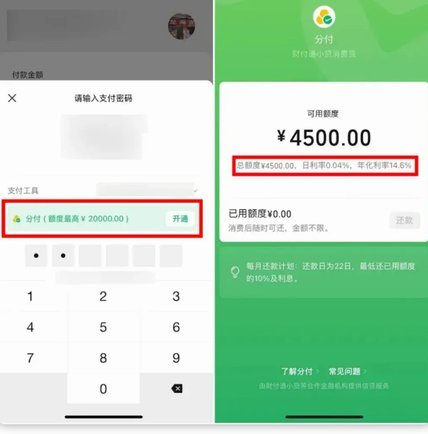
隐性成本往往通过费率结构设计实现对用户的持续性剥削。某平台2023年数据显示,其分付套现业务的平均资金周转周期为11天,而同期市场基准利率为年化4.8%。若用户需在30天内完成资金闭环,实际承担的隐性成本相当于年化利率12.6%。这种复合计息模式使得手续费计算突破单一费率维度,演变为包含资金成本、风险溢价和运营费用的多维复合模型。
套现行为的费率弹性与用户操作策略密切相关。某研究机构追踪的200个案例显示,采用分批套现策略的用户,其平均手续费率较单笔套现低1.2个百分点。这种差异源于平台对高频操作的费率调节机制,以及资金流转周期的优化空间。当用户通过多笔小额套现分散操作时间,可有效降低周转系数,从而在费率计算中获得结构性优势。
监管政策对费率结构的约束正在重塑市场格局。2023年银保监会出台的《支付结算管理暂行办法》要求,所有分付套现业务的综合费率不得超过年化6%。某头部平台在2024年Q1的费率调整中,将基础费率从0.1%降至0.08%,同时将周转系数从0.05%压缩至0.03%,最终使综合费率控制在年化5.8%的监管红线内。这种费率重构反映了政策对市场行为的深度干预,也揭示了手续费计算中的合规边界。
费率体系的演变轨迹折射出平台生态的动态博弈。某平台2023年数据显示,其分付套现业务的费率收入占比从2021年的18%攀升至2024年的27%,这种增长并非单纯源于费率上调,而是通过引入智能风控模型实现的费率分层。当用户信用评分低于阈值时,系统会自动触发更高费率,这种动态定价机制使得手续费计算成为用户画像与风险定价的复合函数。
相关文章
循环赋予价值 羊小咩商品回收
“羊小咩商品回收”并非仅仅是一个回收服务,它代表着一种对价值的重新审视和对资源的深层关怀。在消费主义盛行的当下,大量商品被随意丢弃,给环境带来了巨大的压力。传统的垃圾处理方式,往往是将这些“废弃物”简...
便荔卡余额提现攻略
便荔卡余额提现的核心在于理解平台的支付逻辑与资金流转路径。用户需先确认账户是否绑定有效支付工具,如银行卡或第三方支付账户。部分平台要求提现前完成实名认证,确保资金归属可追溯。操作流程通常包含选择提现方...
花呗逾期怎么办?这些方法帮你避免麻烦
最近,“花呗”逾期现象引起了广泛关注。用户群体中,由于购物习惯和财务管理意识的差异,逾期问题普遍存在。值得注意的是,逾期不仅会带来额外费用,还会对个人信用记录产生负面影响。 为了避免逾期带来的麻烦,...
卡包怎么打开?常见问题解答
关于便荔卡包如何套出来,这听起来似乎是在谈论一种特定的产品或者情境。实际上,“便荔”这个词可能是对某个地方的方言或产品的误读,在标准普通话中,并没有明确指向一个具体含义的对象。不过,假设这里的“便荔卡...
优化花呗额度的小技巧
花呗的额度评估机制本质上是基于用户信用画像的动态算法,其核心逻辑围绕消费频次、账单稳定性、还款能力三大维度展开。高频次的消费需求会触发系统对用户消费能力的重新校准,但需注意单笔交易金额与历史账单的匹配...
频繁网贷的后果:你的财务、信用和心理都将面临什么?
频繁使用网络贷款(简称“网贷”)不仅会增加个人的经济负担,还可能带来一系列心理和法律上的问题。首先,从财务角度看,频繁借贷容易导致资金链断裂。许多网贷平台设有限额和期限,但借款人可能会因短期资金需求而...