分期乐额度受限?教你恢复技巧
分期乐额度无法借款的核心矛盾源于平台风控策略与用户实际需求的错位。当用户遭遇额度冻结或借款失败时,首要排查的是账户状态是否触发风控机制。例如连续逾期记录、频繁更换设备登录、异常交易行为等均可能触发系统预警。平台通过大数据模型评估用户风险,若历史行为偏离正常阈值,系统会自动降低授信额度或暂停服务。此时需重点核查近3个月的还款记录与账户活跃度,避免因操作痕迹引发误判。
技术层面的额度限制往往与授信模型的动态调整相关。分期乐采用的授信算法会根据用户消费场景、收入水平、负债结构等多维度数据进行实时评估。当用户突然增加大额消费需求,或短期内多次申请借款,系统可能基于风险控制原则临时收缩额度。这种机制本质上是平台对资金安全的防御性措施,而非绝对拒绝服务。建议用户在申请前观察自身负债率是否超过平台设定的预警值,同时避免在短期内集中发起多笔借款请求。
解决额度限制的路径需从信用资产优化与平台沟通两个维度展开。用户可主动通过分期乐APP的「信用管理」模块,完善个人资料中的职业信息、资产证明等关键字段,提升信用画像的完整性。同时,定期查看信用报告中的异常记录,及时纠正如地址变更未更新、联系方式失效等可能导致评分下降的因素。对于因系统误判产生的额度冻结,可通过客服渠道提交申诉材料,包括收入证明、消费凭证等,辅助人工审核重新评估信用等级。
长期来看,用户需建立科学的信用管理思维。建议将分期乐额度视为信用资产而非提款机,避免过度依赖短期借贷解决流动性问题。通过合理规划消费节奏,保持负债率在30%以下,可逐步提升平台授信模型的正向评估。同时,关注平台推出的信用教育内容,学习如何通过按时还款、适度消费等行为积累信用资产,最终实现额度的可持续增长。
相关文章
美团额度提现真的可行吗?
美团提供的可用额度本质上是一种基于消费场景的信用授信,其核心设计逻辑是旨在提升用户在O2O生态内的消费体验,而非提供流动性资金。许多用户试图寻找“提现”或“套现”的路径,实际上是在尝试将消费信贷强行转...
花呗套现风险警示
金融信用体系的运行,建立在交易的实质经济行为之上。当将消费贷产品,如花呗,用于周转或所谓的“套现”行为时,本质上已发生了对信用产品初衷的系统性错位。这种操作并未改变资金流向的经济属性,它只是绕过了商业...
如何高效代理自动回款码业务
自动回款码的代理模式本质上是将财务流程的自动化能力进行分层授权。核心在于通过技术中台实现回款数据的标准化处理,代理方需具备对账系统对接、支付接口整合及风险监控模块的部署能力。这种模式突破了传统人工核销...
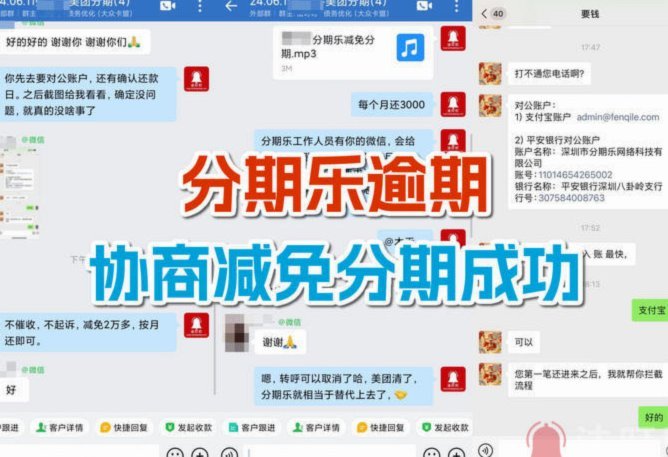
分期乐延期还款真相揭秘
“分期乐申请延期还款”这个概念,在个人消费金融领域并非新鲜事物,但其真实性以及具体执行情况,却因其商业模式的复杂性而备受争议。要判断其是否“是真的”,需要从多个维度进行深入剖析,绝非简单的“是或否”就...
如何轻松找到得物APP中的余额详情
得物用户对于“得物余额”的认知,往往是与交易体验紧密相连的。余额不仅仅是单纯的数字,它代表着用户的购买力、退货款项的缓冲以及参与社区活动的资格。早期版本中,得物APP的界面设计相对简单直接,余额信息在...
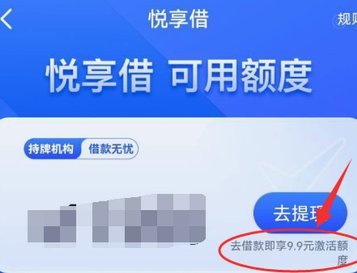
享花卡提现:别误操作
享花卡额度本质上是一个由生态系统平台设定的信用或预付资金池,它并非一个简单的银行余额。因此,所谓的“提现”行为更接近于一次跨平台的价值结算和合规流程对接。从深层机制看,每一次成功实现**享花卡额度提现...