美团额度提现真的可行吗?
美团提供的可用额度本质上是一种基于消费场景的信用授信,其核心设计逻辑是旨在提升用户在O2O生态内的消费体验,而非提供流动性资金。许多用户试图寻找“提现”或“套现”的路径,实际上是在尝试将消费信贷强行转化为现金贷款。这种行为在金融逻辑上属于违规套利,因为信用额度的利率和还款周期是基于消费行为设计的,一旦脱离消费场景转化为现金,其潜在的资金成本将远高于常规的银行贷款,极易陷入高息陷阱。
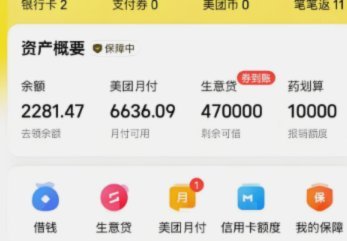
市面上所谓的“套现”中介,通常利用虚构交易、刷单等手段,通过制造虚假订单让用户在美团内消费,再由中介在扣除高额手续费后返还现金。这种操作模式隐藏着巨大的资金安全风险。用户在将额度转化为现金的过程中,实际上是将账户控制权或资金流向交给了不受监管的第三方。一旦中介在资金结算环节出现违约或直接失联,用户不仅无法拿到现金,还需承担原本额度对应的还款责任,这种不对称的风险承担往往导致用户在短时间内背负沉重的债务负担。
从平台风控的角度来看,美团的风控系统通过大数据实时监测交易行为的异常波动。正常的消费行为具有随机性和场景化特征,而套现行为通常表现为大额、高频且在极短时间内完成的闭环交易。一旦触发平台的预警机制,系统会迅速判定该账户存在违规套现嫌疑,进而采取降低额度、冻结账户甚至永久禁用的处罚措施。对于用户而言,这意味着不仅失去了便捷的消费工具,更可能影响到在相关金融体系中的信用评级,造成长期的信用受损。
深究这种对“可用额度提现”的执念,反映出部分用户对信用杠杆的认知偏差。信用额度并非资产,而是一项有成本的负债。试图通过套现来解决短期流动性危机,实质上是用更高成本的债去填补之前的坑,这会导致财务状况在短时间内迅速恶化。真正的财务健康应当建立在收入与支出的合理规划之上,而非依赖于通过违规手段榨取消费信贷的余值。在算法透明化和监管趋严的今天,任何试图规避平台规则的行为,最终都会在信用成本的激增中付出代价。
相关文章
花呗套现:危险的金融赌博
花呗专业套,表面上看是一种利用规则漏洞的“技术活”,实则是一场危险的金融赌博。它的本质并非简单的消费透支,而是通过精心设计的消费路径,将信用额度转化为实际现金流,甚至形成滚雪球式的债务危机。这种操作模...
微信分期怎么使用
微信分期作为一种便捷的消费方式,近年来在许多用户中得到了广泛应用。它的核心功能是允许用户将一笔交易额度分摊成多个月,帮助消费者更灵活地管理财务。与传统的分期付款不同,微信分期无需额外支付任何手续费,每...
花呗不能提现?这里有答案!
花呗作为支付宝推出的信用支付工具,其核心功能是消费而非资金提取。从产品设计逻辑看,花呗的账单周期、额度管理机制均围绕消费场景构建,提现操作在功能层面上并不存在。这种设计本质上是金融风控的体现,通过限制...
美团月付使用策略解析
美团月付作为一种创新的支付方式,旨在为用户提供更灵活的消费体验。然而,“怎么套”这个问题实际上指向的是如何高效地利用这套机制来实现个人或企业的财务优化。首先,理解“美团月付”的本质是关键——它允许用户...
如何轻松找到得物APP中的余额详情
得物用户对于“得物余额”的认知,往往是与交易体验紧密相连的。余额不仅仅是单纯的数字,它代表着用户的购买力、退货款项的缓冲以及参与社区活动的资格。早期版本中,得物APP的界面设计相对简单直接,余额信息在...
你还在用“拿去花”吗?
近年来,随着互联网金融的快速发展,“拿去花”这种新型消费信贷产品逐渐走进人们的视野。然而,在享受便捷的同时,一些不法分子也开始利用“拿去花套现”的漏洞进行诈骗活动,不仅危害了用户的财产安全,还扰乱了正...