花呗逾期怎么办?这些方法帮你避免麻烦
最近,“花呗”逾期现象引起了广泛关注。用户群体中,由于购物习惯和财务管理意识的差异,逾期问题普遍存在。值得注意的是,逾期不仅会带来额外费用,还会对个人信用记录产生负面影响。
为了避免逾期带来的麻烦,建议采取以下措施:首先,及时更新预留的联系方式和地址信息,确保账单能够顺利送达;其次,设置支付宝内的自动还款功能,以减少因疏忽造成的延迟支付;最后,合理规划自己的消费行为,量入为出,避免过度透支信用额度。
对于已经出现逾期情况的用户而言,积极应对是关键。可以联系花呗客服咨询具体解决方案,比如申请减免利息或分期还款等。同时,在未来使用类似金融服务时,要更加注重个人财务状况管理,提前做好预算规划,合理安排资金流,从根本上避免再次发生逾期问题。
总之,“花呗”作为一款便捷的消费信贷工具,在方便人们生活的同时也带来了一定的风险挑战。通过上述建议,用户可以更好地规避逾期风险,并维持良好的信用记录。
相关文章
花呗套现风险警示
金融信用体系的运行,建立在交易的实质经济行为之上。当将消费贷产品,如花呗,用于周转或所谓的“套现”行为时,本质上已发生了对信用产品初衷的系统性错位。这种操作并未改变资金流向的经济属性,它只是绕过了商业...
花呗合法合规吗揭秘其运营真相
随着互联网金融的兴起,各种信贷产品层出不穷。其中,“花呗”作为阿里巴巴集团旗下的消费金融服务工具,凭借其便捷性和广泛的适用性,在消费者中赢得了较好的口碑。那么,从法律角度来看,“花呗”是否是一个正规且...
套花呗真的安全吗?
套花呗的潜在风险远超表面行为本身。当用户通过伪造交易流水或虚构消费需求的方式获取额外信用额度时,实质上已触碰金融监管的灰色地带。这种行为不仅违反《电子商务法》中关于交易真实性原则的规定,更可能因数据造...
频繁网贷的后果:你的财务、信用和心理都将面临什么?
频繁使用网络贷款(简称“网贷”)不仅会增加个人的经济负担,还可能带来一系列心理和法律上的问题。首先,从财务角度看,频繁借贷容易导致资金链断裂。许多网贷平台设有限额和期限,但借款人可能会因短期资金需求而...
分期乐能否借款?
深入分析“分期乐”这类短期、小额信贷产品是否能顺利放款,其本质并非简单的“能”或“不能”的二元判断,而是整个信贷生态系统在进行实时、多维度的压力测试。我们不能将目光仅仅停留在平台是否开通了借款入口,而...
如何高效代理自动回款码业务
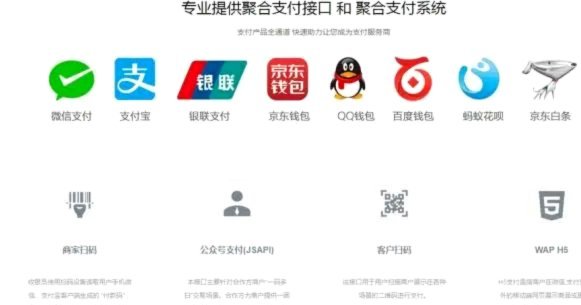
自动回款码的代理模式本质上是将财务流程的自动化能力进行分层授权。核心在于通过技术中台实现回款数据的标准化处理,代理方需具备对账系统对接、支付接口整合及风险监控模块的部署能力。这种模式突破了传统人工核销...