得物账号注销全攻略
处理得物账户的注销流程,并非简单的点击“删除”即可完成,其本质是一套涉及数据权利、账户生命周期管理和平台用户行为约束的体系。从专业角度看,用户发起注销,首要任务是清点所有账户留存的关键数据和风险敞口。用户需要确认账户内是否绑定了任何未完成的交易、悬而未决的争议或未清算的资金流。任何残留的财务或法律责任都是注销流程最大的阻碍。因此,在真正操作注销功能之前,务必进入“账户管理”界面,执行一次彻底的资金清零和订单归档。只有完成了这种深度的账户自检和资产剥离,才能确保注销流程的顺利进行,避免后续因为数据残留导致的二次激活或服务限制。这一前期准备阶段,远比实际的注销按钮点击更为重要。
关于平台层面的实际操作步骤,得物作为商业电商平台,注销功能通常不会设置在主视觉入口,而是深藏于隐私协议或用户中心的高权限区域。用户需要切换到账号设置的底层管理模块,查找类似于“账号管理”或“隐私设置”的子菜单。需要注意的是,很多大型平台会采取“强制冷却期”机制,即用户点击注销后,不会立即生效,而是会进入一个持续时间较长的待定状态,这是一种防止用户冲动操作或误操作的平台风控手段。在处理这一环节时,用户必须留意平台设定的具体时长和通知要求,因为如果未在冷却期内完成后续验证(例如身份核实或二次确认),整个注销请求可能会自动作废。真正的难点在于理解平台对注销流程的流程化限制,而非仅仅是寻找一个按钮。
深层次的用户关切点,远超出了账号的“存在与否”,核心在于个人数据的彻底销毁和控制权的确立。当用户注销得物账号时,平台通常会声明删除账号记录,但其背后的个人身份信息(如实名认证的KYC数据、交易行为画像、IP访问记录等)是否会被彻底脱敏和销毁,这是一个用户极难直接确认的问题。依照数据保护条例的精神,用户有权要求平台证明数据的不可逆销毁。如果无法获得平台清晰的、涉及技术实现的数据删除流程说明,那么用户只能将注销视为“业务访问权限的终止”,而非“数据物理销毁的保证”。因此,在注销过程中,除了遵循平台指引,用户更应当将关注点放在平台数据留存的最小化原则上。
此外,在考虑账号终结时,用户还需权衡“注销”与“停用/封禁”之间的差异。注销意味着从平台所有记录中移除,是不可逆的终局状态;而停用或封禁则可能保留部分数据记录以备恢复或审计。对于仍有潜在使用需求,但暂时不
总而言之,得物账户的注销过程是一次从个人数据资产清理和风险规避的角度进行的项目管理。用户必须视此流程为一个包含“前期清理资产→执行标准流程→关注数据残留确认”的完整项目周期。切忌仅凭界面指引草草了事。专业化的操作视角要求用户具备高度的流程警惕心,时刻准备应对平台可能设置的任何“障碍点”——无论是冷柜期的强制等待、数据权限的模糊描述,还是交易记录的深度锁定。唯有结构化、系统性地完成每一步操作,才能真正实现用户对个人数字足迹的有效清除与终结。
相关文章
羊小羊套现:成本几何?深层解析
套现机制的设计往往以流动性池为核心,通过动态调整手续费率实现资金流转。在羊小羊这类项目中,套现路径通常包含多层协议交互,例如通过质押Token换取流动性代币,再利用流动性池进行跨链兑换。这种设计使得套...
花呗合法合规吗揭秘其运营真相
随着互联网金融的兴起,各种信贷产品层出不穷。其中,“花呗”作为阿里巴巴集团旗下的消费金融服务工具,凭借其便捷性和广泛的适用性,在消费者中赢得了较好的口碑。那么,从法律角度来看,“花呗”是否是一个正规且...
套花呗真的安全吗?
套花呗的潜在风险远超表面行为本身。当用户通过伪造交易流水或虚构消费需求的方式获取额外信用额度时,实质上已触碰金融监管的灰色地带。这种行为不仅违反《电子商务法》中关于交易真实性原则的规定,更可能因数据造...
频繁网贷的后果:你的财务、信用和心理都将面临什么?
频繁使用网络贷款(简称“网贷”)不仅会增加个人的经济负担,还可能带来一系列心理和法律上的问题。首先,从财务角度看,频繁借贷容易导致资金链断裂。许多网贷平台设有限额和期限,但借款人可能会因短期资金需求而...
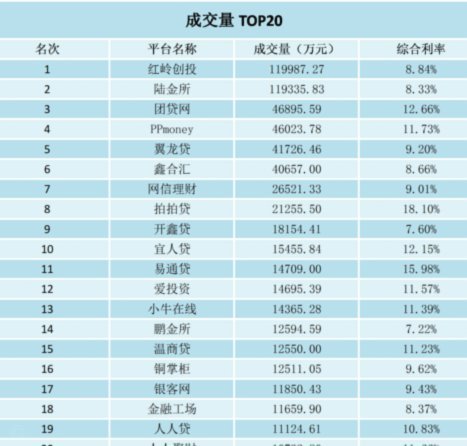
网贷平台全攻略:帮你筛选优质投资机会
近年来,随着互联网金融的迅猛发展,网贷平台如雨后春笋般涌现,它们以便捷的操作流程和相对较高的收益吸引了大量投资者。从最初的野蛮生长到如今日趋规范化的市场环境,每一个发展阶段都见证了行业的变迁与挑战。对...
揭秘:花呗套钱app的隐藏风险
近年来,随着互联网金融的快速发展,各类与信用消费相关的应用程序层出不穷。其中,“花呗套钱”类应用声称可以帮助用户绕过支付宝花呗的使用限制,实现超额度消费或其他操作。这些应用程序表面上看似提供了便利,实...