便荔卡包首单解锁取现利器
便荔卡包作为一款新兴的金融产品,其首单解锁取现额度的功能受到了众多用户的关注与期待。这一创新设计旨在通过用户的第一笔消费行为来激活卡片的信用额度,不仅简化了申请流程,也为持卡人提供了更为灵活的资金使用方式。
在具体操作上,便荔卡包要求持卡人在完成首次交易后,才能解锁特定比例的取现额度。这种机制有效规避了潜在的风险,确保用户能够理智消费。同时,首单解锁的设计也鼓励用户积极地利用卡片进行日常消费,逐步提升信用等级和可使用额度。
值得注意的是,便荔卡包对首单解锁的具体规则进行了详细规定:首次交易必须在指定商户完成,且金额需达到最低要求。这些限制虽然增加了初期操作的复杂度,但也为持卡人提供了清晰的操作指南,避免了不必要的困扰与疑惑。
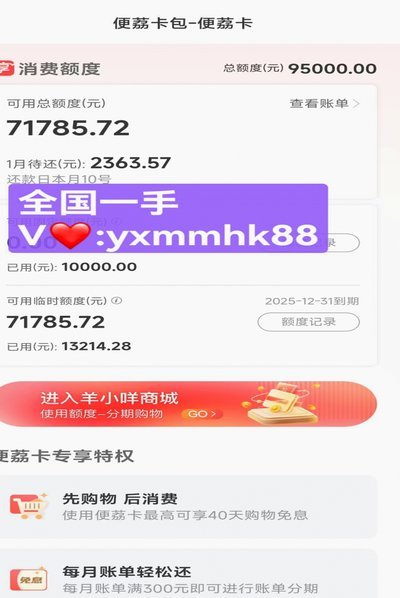
此外,便荔卡包还结合用户信用记录、消费行为等多种因素来动态调整取现额度。这一机制不仅增强了卡片的安全性,也为未来的金融服务创新预留了空间。对于持卡人而言,合理利用首单解锁功能,不仅能有效管理个人财务,还能为未来可能的金融需求做好准备。
相关文章
场景化金融新模式
携程的"拿去花"产品在金融属性上与马上金融存在本质差异,这种区别源于两者在业务逻辑与用户需求层面的深层分野。携程作为旅游服务平台,其金融产品设计始终围绕"场景化消费"展开,拿去花本质上是针对旅行消费场...
便荔卡余额提现攻略
便荔卡余额提现的核心在于理解平台的支付逻辑与资金流转路径。用户需先确认账户是否绑定有效支付工具,如银行卡或第三方支付账户。部分平台要求提现前完成实名认证,确保资金归属可追溯。操作流程通常包含选择提现方...
科学规划月月付资金提取
“月月付”作为一种新兴的资产配置方式,其核心在于通过月度固定的投资额,实现资产的长期增值和持续收益。然而,想要真正“套现”月月付,需要比单纯持有资产更为精细的策略规划和风险管理。首先,要明确“套现”的...
借不到钱?别再盲目借了!
### 借不到钱的深层原因与破解路径 2024年,经济环境的复杂性让"借不到钱"成为许多人的共同困境。这绝非简单的融资难题,而是反映了现代经济体系中个人信用评价机制的全面重构。银行风控模型不再仅关...
如何巧妙管理花呗额度?
花呗的额度管理本质上是信用资产的动态博弈。用户需要建立清晰的消费画像,通过高频低额的日常消费建立稳定账单周期,同时利用商家优惠活动制造消费场景。关键在于把握消费频次与额度上限的平衡点,避免单笔交易突破...
美团月付取现如何运作
美团月付取现功能的核心逻辑在于重构消费场景与资金流动的关联性。该平台通过整合美团生态内的高频消费场景,将用户信用额度转化为可提取的现金价值。与传统借贷平台不同,其资金流转路径依赖于美团商户的现金流结构...