花呗套现十万背后的隐秘危机
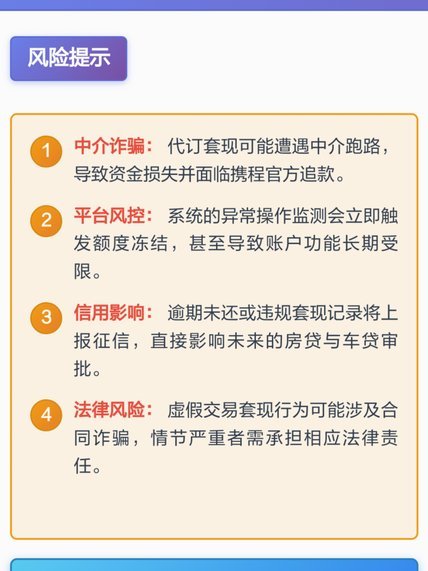
花呗套现十万元,表面上看是一种快速获取资金的方式,但其内在机制与风险却远超多数使用者认知。这种操作并非简单利息支出,而是撬动了个人信用体系的杠杆。花呗本质上是蚂蚁金服基于用户支付宝数据和芝麻信用构建的消费信贷产品。套现行为突破了花呗的原始设计目的——促进消费,转而成为一种变相的短期贷款。十万元的套现额度,意味着使用者需要承担相当可观的利息和手续费,且往往伴随着多平台间的资金流转,增加了潜在的风险敞口。更深层次的影响在于,频繁的套现行为会直接影响芝麻信用评分,间接影响用户在其他金融服务(例如贷款、信用卡)中的审批,形成恶性循环。这种看似便捷的资金来源,实则在无形中蚕食个人的信用资源。
十万元花呗套现的资金来源,并非凭空产生,而是基于用户未来的消费能力。这种信用扩张在经济繁荣时期尚可容忍,但在经济下行或个人收入不稳定时,风险迅速放大。假设使用者因意外失业或突发疾病,无力偿还套现资金,除了承担高额逾期罚息外,还可能面临信用污点,影响未来十年的金融活动。更重要的是,套现行为本身触及了金融监管的红线。监管层对套现行为的打击力度不断加大,平台会采取各种措施进行限制,甚至直接封禁相关账户。因此,十万元的套现额度并非绝对可得,而是存在随时被封禁的风险。高额利息、监管风险以及个人信用风险共同构成了花呗套现十万元的巨大陷阱。
很多使用者误以为花呗套现可以通过“拆东墙补西墙”的方式解决资金周转问题,但这种想法往往是短视的。高额利息和手续费如同滚雪球,随着时间的推移不断增大,最终可能导致使用者陷入债务泥潭。更糟糕的是,为了偿还套现资金,使用者可能会进一步依赖其他信贷产品,形成多头借贷,加剧财务危机。这种恶性循环不仅会影响个人财务状况,还会对家庭和社会造成负面影响。套现行为的本质是变相的借贷,而借贷的根本原则是理性消费和按时还款。十万元的套现额度并不代表额外的财富,而是未来需要偿还的债务,其压力远大于收益。
花呗套现十万元的案例,反映出一种普遍的金融风险认知偏差。很多人倾向于关注眼前的利益,而忽视潜在的风险和长期影响。在追求快速资金的诱惑下,他们很容易忽略花呗的本质属性和自身的还款能力。这种认知偏差不仅体现在个人层面,也反映出金融教育的缺失和社会风险防范意识的薄弱。构建健康的金融生态,需要提升全社会的金融素养,引导人们树立理性的消费观念和风险意识。只有这样,才能有效防范金融风险,维护个人和社会的安全稳定。花呗套现十万元,与其说是金融产品的创新,不如说是金融风险教育的缺失。
相关文章
场景化金融新模式
携程的"拿去花"产品在金融属性上与马上金融存在本质差异,这种区别源于两者在业务逻辑与用户需求层面的深层分野。携程作为旅游服务平台,其金融产品设计始终围绕"场景化消费"展开,拿去花本质上是针对旅行消费场...
得物提现难?原因深度剖析
得物作为一个以潮流商品交易为主的电商平台,在其功能设计中并没有直接提供提现到银行卡的服务。这种设计在一定程度上反映了平台的定位与运营策略。 首先,从用户需求的角度来看,得物的主要功能是满足消费者购买...
携程拿去花怎么用才最划算
携程的拿去花本质上是平台通过积分体系构建的动态优惠机制,其核心逻辑在于将用户沉淀的积分转化为可流通的消费权益。这种设计突破了传统积分兑换的固定模式,通过算法实时匹配用户消费场景,实现积分价值的弹性释放...
分期乐额度提升小技巧
分期乐的额度体系本质上是基于用户信用行为的动态评估模型。平台通过消费频次、还款记录、负债率等维度构建评分体系,其中还款及时性占据核心权重。当用户连续三个月按时还款且月均消费金额稳定增长时,系统会触发额...
分付提现功能调整了吗
近期,关于“分付提现的正确方法取消了吗”这一问题引起了广泛关注。作为一款金融科技产品,分付由蚂蚁集团推出,旨在为用户提供更加便捷的小额信用支付服务。随着市场环境和政策法规的变化,部分金融服务的规则确实...
抖音“月月”:流量背后的用户密码
**抖音“月月”的现象:流量密码与用户心理** 在抖音这个充满碎片化的平台上,“月月”作为一个独特的标签被许多创作者反复提及。她的成功并非偶然,而是算法时代背景下一种精心设计的内容策略与用户心理契合...