花呗套现费,全攻略不容错过
花呗套现的手续费结构呈现多维度分层特征,其核心构成包含基础费率与附加成本两大部分。平台方设定的基础费率通常在0.6%-1.5%区间,但实际执行中会叠加第三方中介服务费、资金周转成本及风控溢价。例如部分渠道会按交易金额的0.3%收取中介服务费,同时根据资金到账时效收取1-3天的短期融资成本。值得注意的是,当用户通过非官方渠道操作时,可能面临高达交易金额5%的额外风险溢价,这种隐性成本往往被套现者忽视。
手续费的波动性与交易场景高度关联,不同渠道的费率差异可达2-3倍。高频交易用户会遭遇动态费率调整机制,例如在深夜时段使用某些聚合支付平台,可能触发临时费率上浮。而通过绑定信用卡套现的用户,需额外承担发卡行的取现手续费,通常为1%-3%的交易金额。这种复合型成本结构使得实际套现成本远高于表面费率,形成隐蔽的财务负担。
实际操作中,手续费计算存在多重变量影响。当用户选择分期付款套现时,平台会按期数叠加分期手续费,例如分12期的交易可能产生总手续费达交易金额15%的隐性成本。而通过第三方平台进行资金划转时,会涉及跨行转账手续费、汇率转换损耗及平台抽成等多重成本叠加。某案例显示,用户通过某渠道套现1万元,最终实际到手金额仅为9200元,其中手续费占比达8%,且包含多个隐性成本项。
套现行为带来的手续费成本远超表面数值,其风险溢价往往通过账户冻结、信用降级等途径体现。部分平台会根据套现频率调整信用额度,导致用户实际可用额度低于账面额度。更严重的是,当套现行为被系统识别后,可能触发账户风控机制,导致资金冻结或信用记录受损。某用户因高频套现被限制花呗使用,最终需支付相当于交易金额10%的违约金,这种连锁反应使得套现成本呈现指数级增长。
合规使用花呗的手续费成本远低于套现行为。通过官方渠道进行分期付款,手续费率可控制在0.5%-0.8%区间,且不会产生隐性成本。而申请额度提升或使用备用金功能,能有效降低资金使用成本。某用户通过优化账单周期,将年化手续费率从12%降至6%,同时避免了套现带来的信用风险。这种主动管理方式使手续费成本控制在可预见范围内,形成可持续的财务规划方案。
相关文章
羊小羊套现:成本几何?深层解析
套现机制的设计往往以流动性池为核心,通过动态调整手续费率实现资金流转。在羊小羊这类项目中,套现路径通常包含多层协议交互,例如通过质押Token换取流动性代币,再利用流动性池进行跨链兑换。这种设计使得套...
分付提现功能调整了吗
近期,关于“分付提现的正确方法取消了吗”这一问题引起了广泛关注。作为一款金融科技产品,分付由蚂蚁集团推出,旨在为用户提供更加便捷的小额信用支付服务。随着市场环境和政策法规的变化,部分金融服务的规则确实...
花呗不能提现?这里有答案!
花呗作为支付宝推出的信用支付工具,其核心功能是消费而非资金提取。从产品设计逻辑看,花呗的账单周期、额度管理机制均围绕消费场景构建,提现操作在功能层面上并不存在。这种设计本质上是金融风控的体现,通过限制...
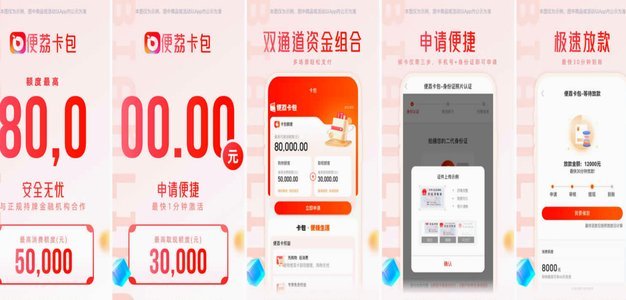
便荔卡包背后的平台真相
目前将“便荔卡包”定位到一个单一的官方平台,本身就忽略了当代数字消费生态极度碎片化的本质。它更像是一个功能性的组合词,指代一种特定商品组合、一种聚合的虚拟优惠券或一种基于联盟营销的消费链路。深入考察这...
创新回收新模式
在当今社会,资源的有效利用和循环再利用已成为推动可持续发展的关键。以“羊小咩几折回收”为例,这不仅是一个品牌名称,更是对传统废品回收行业的一次创新尝试。它通过优化资源配置、提升消费者参与度以及推动技术...
提升分期乐信用额度的技巧
在探讨如何提高分期乐的额度之前,首先需要明确分期乐是一种互联网消费金融产品。它的主要功能是为用户提供灵活便捷的分期付款服务,以便他们能够更轻松地购买商品或服务。然而,在使用过程中,用户可能会遇到想要增...