花呗套现的真实成本你算过吗?
花呗套现的成本构成远不止表面上看到的直接手续费,而是围绕着规避风险和转移资金形成的一系列隐性支出。当前主流的套现方式,例如通过聚合支付平台、虚拟卡充值或线下商户POS机刷单等,每一步都存在着不同的费用。直接的手续费,比如聚合支付平台通常会收取0.5%-1.5%的服务费,这部分是明码标价的。然而,更重要的成本在于风险溢价。为了降低被风控系统识别的概率,很多套现者需要使用多个账户、频繁更换设备、以及采用特殊的交易模式,这都需要投入时间和精力,甚至需要购买“稳定”的渠道,这些渠道往往需要支付一定的“门槛费”或“分成”。这种“分成”模式,实际上是将风险转移给渠道提供者,而套现者承担着更高的隐形成本,远超直接手续费。
深入分析花呗套现的成本,需要关注的是分期手续费和违约金。即便通过合法渠道套现,如果无法及时还款,花呗的分期利息和逾期罚息会迅速累积。花呗的分期手续费虽然看起来不高,但长期累积下来也是一笔不小的开支。更危险的是,逾期还款会影响个人信用,导致更高的借贷成本,甚至影响未来的金融活动。很多套现者为了追求短期利益,忽略了长期风险,最终陷入信用危机。此外,一些不法商家会利用套现漏洞,收取高额“手续费”,甚至直接克扣资金,给套现者带来巨大损失。因此,单纯关注表面的手续费是远远不够的,需要综合评估风险和潜在的长期成本。
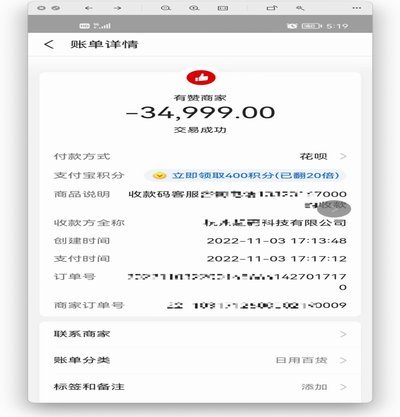
从风控角度来看,花呗平台对套现行为的打击力度不断加大。这意味着套现的成功率越来越低,成本越来越高。为了规避风控,一些套现者会采用更复杂的手段,例如使用多个身份证注册账户、利用虚假交易进行混淆等,这些行为不仅增加了操作难度,也增加了被平台识别的风险。一旦被平台发现,账户可能会被冻结,甚至被追究法律责任。此外,一些提供套现服务的平台本身也存在风险,例如资金链断裂、跑路等,导致套现者无法提现。因此,即使成功套现,也可能面临无法弥补的损失。平台风控的升级,实际上是增加了套现行为的隐形成本。

值得警惕的是,花呗套现行为已经触及法律红线。根据相关法律法规,非法利用支付结算工具进行虚假交易属于违法行为,可能会被处以罚款甚至承担法律责任。即使是看似合法的套现方式,例如通过虚假购物退款等,也可能被视为欺诈行为。此外,一些不法分子会利用花呗套现进行洗钱、诈骗等犯罪活动,给社会带来严重危害。因此,参与花呗套现不仅存在经济风险,还可能面临法律风险。那些追求短期利益而忽视法律风险的人,最终将会付出惨痛的代价。套现行为的法律风险,是其最大的隐形成本。

目前花呗对于套现行为的打击越来越严厉,导致套现渠道越来越少,成本也越来越高。过去一些常见的套现方式,例如通过虚拟卡充值、聚合支付平台刷单等,现在已经被平台严格限制。一些提供套现服务的平台也逐渐退出市场,导致套现渠道的稀缺性进一步加剧。这意味着,即使找到套现渠道,也需要支付更高的费用。更重要的是,由于套现行为的风险越来越高,成功率越来越低,即使支付了高额费用,也可能无法成功套现。因此,从长远来看,花呗套现并非一种可持续的盈利方式,反而是一种高风险、低回报的投资行为。
相关文章

得物分期怎么还是全款?真相曝光
得物作为潮流电商平台,其分期服务的运作逻辑与传统电商平台存在显著差异。平台对商品的分期准入设置严格筛选机制,部分限量款或高溢价商品被排除在分期体系之外。用户在选购时需留意商品详情页的分期标识,部分商品...
羊小咩贷款怎么快速提现
在探讨“羊小咩贷款如何提现”的过程中,我们需要首先明确一点,即羊小咩贷款通常是指通过互联网金融平台获取的个人贷款服务。这一过程主要包括了借款申请、审批、放款以及还款等环节。在贷款成功发放后,用户如何进...
白条用得好,钱更灵活
白条作为信用支付工具的本质,其核心逻辑在于用户信用画像与资金流动的双向绑定。平台通过算法模型对用户消费习惯、还款能力、资产状况进行动态评估,形成差异化的信用额度。这种机制本质上是将用户行为数据转化为金...
分期乐额度值不值得用?
“分期乐额度”的本质,从来不是一张数字,而是一项金融工具的信贷能力展示。评估它“怎么样”,必须剥离消费主义的诱惑,深入其背后的资金成本结构和个人财务周转节奏。从专业的角度来看,这种额度提供了一种临时的...
美团月付如何正确提现操作指南
关于“美团月付怎么套出来提现 取消”,首先要明确,美团月付是一种分期付款方式,并非真正意义上的贷款。用户可以在购买商品或服务时选择分期支付,在规定的期限内完成还款即可。因此,“套现”的概念并不适用于这...
白条额度如何挽回
白条额度并非永久所有,其回收机制与用户信用状况紧密相关,远非简单的“不还款额度就没了”这么简单。京东会根据多维度的数据评估用户风险,包括消费习惯、还款记录、公共信用信息等,构建一个动态的信用评分模型。...