分期乐月利息怎么算
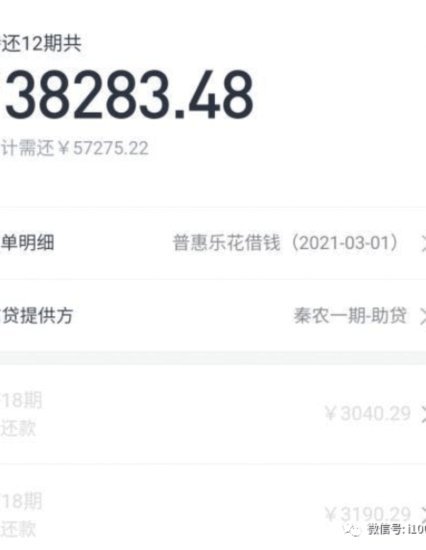
分期支付的利息计算,绝非简单地将总费用除以月数得出的平均值。任何消费者都会陷入认为“固定利息/月数”的直观误区,但实际的金融产品底层逻辑,建立在“剩余本金摊销”的复杂机制之上。理解分期利息,必须首先摒...
分期乐维权,去哪儿投诉?
分期乐的纠纷维权之路,并非笔直坦途。如果遭遇未按约定还款,虚假催收,或对合同条款存在争议,用户往往会苦于不知投诉方向。首先需要明确,分期乐并非银行或金融机构,而是为电商平台提供分期付款服务的第三方支付...
分期乐逾期了怎么办
分期乐作为校园消费分期平台,其还款义务的法律属性始终未发生本质变化。根据《民法典》相关规定,合同成立后双方即负有履约义务,用户在享受分期服务时已默认接受平台制定的还款条款。即便平台运营模式经历多次调整...
分期乐套现:套路与风险
分期乐,这个为年轻人提供购物分期服务的平台,因其简便的申请流程和较高的审批通过率,吸引了大量用户。然而,不可避免地,也出现了一些试图通过各种手段将购物分期资金转移出去的尝试,也就是所谓的“套现”。理解...
分期乐额度怎么查
分期乐的额度展示机制本质上是平台对用户信用画像的动态反馈。在App内查看额度的路径通常位于“我的”页面底部,但这一位置并非固定,平台会根据产品迭代调整入口。用户需关注首页的“额度提升”浮窗或“额度管理...
分期乐购物额度怎么提高?全攻略指南
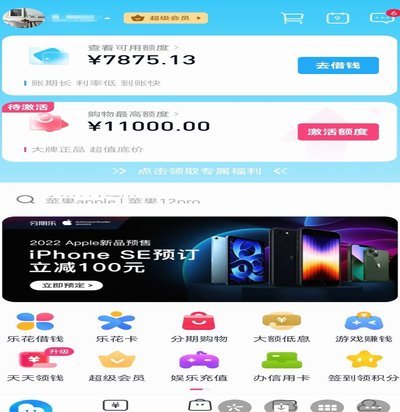
要提升分期乐的购物额度,首先需要理解影响额度的主要因素。通常情况下,用户的信用状况和还款记录是关键指标。为了提高额度,用户应确保按时全额还清欠款,并保持良好的信用历史。此外,持续使用服务并积累良好行为...
分期乐能否借款?
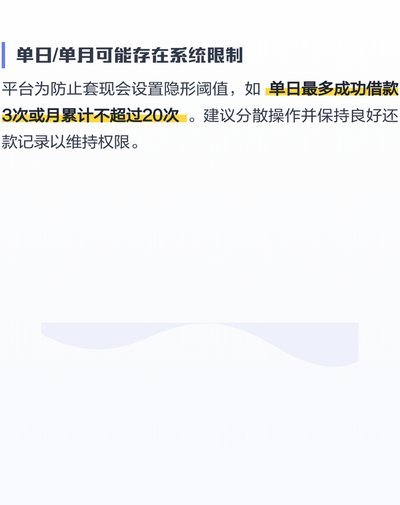
深入分析“分期乐”这类短期、小额信贷产品是否能顺利放款,其本质并非简单的“能”或“不能”的二元判断,而是整个信贷生态系统在进行实时、多维度的压力测试。我们不能将目光仅仅停留在平台是否开通了借款入口,而...
分期乐注册妙招:轻松构建信任桥梁
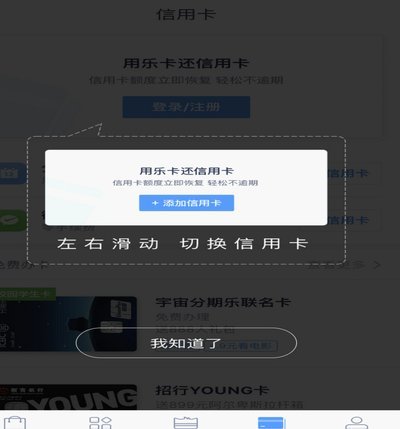
从用户触达到完成分期乐注册的整个流程图解读,绝非简单的步骤罗列,而是一幅层层递进的商业逻辑与用户心理学交织的实战模型。流程的启动往往植根于用户当前需求链的临界点,我们必须关注的不是“点击哪里”,而是系...
分期乐延期还款攻略揭秘
分期乐的延期还款机制,对于那些正值财务压力期,或遇到突发事件导致还款能力暂时下降的借款人来说,无疑是一剂救心丸。但申请延期还款并非简单的操作,背后涉及到一系列的评估和条款,理解并正确执行才能最大化机会...
分期乐额度提升小技巧
分期乐的额度体系本质上是基于用户信用行为的动态评估模型。平台通过消费频次、还款记录、负债率等维度构建评分体系,其中还款及时性占据核心权重。当用户连续三个月按时还款且月均消费金额稳定增长时,系统会触发额...