网贷高频借贷风险显现
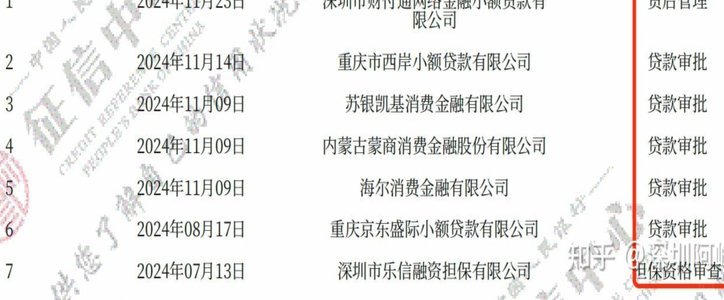
网贷借款行为的高频化正在催生一种新型的金融风险模型,这种风险不仅体现在债务规模的几何增长上,更深刻影响着借款人与金融机构之间的信任关系。当借款人每月多次申请不同平台的贷款时,其征信报告会被反复查询,这种高频的信用评估记录可能被风控系统解读为财务危机信号,进而触发贷款额度的自动下调。更隐蔽的风险在于,平台间的数据共享机制可能将借款人的多头借贷行为暴露于整个行业,形成恶性循环的信用污点。
从行为经济学视角观察,频繁借贷往往源于"即时满足"与"延迟折扣"的心理博弈。借款人可能误判短期资金缺口的修复能力,将网贷视为应急工具而非长期解决方案。这种认知偏差在年轻群体中尤为显著,他们倾向于将借贷视为消费能力的延伸,而非债务负担的累积。平台算法在此过程中扮演着推波助澜的角色,通过精准推送"额度提升"或"优惠利率"的提示,不断刺激用户的借贷冲动。
监管框架的滞后性加剧了这一问题的复杂性。当前针对网贷的合规要求多聚焦于利率上限和信息披露,却未有效约束平台的诱导性营销策略。部分机构通过设置复杂的还款周期、隐藏费用条款,或利用"先息后本"等金融产品设计,使借款人陷入"借新还旧"的债务陷阱。这种结构性风险在经济下行周期中尤为突出,当借款人收入预期下降时,高频借贷形成的债务雪球将加速滚大。
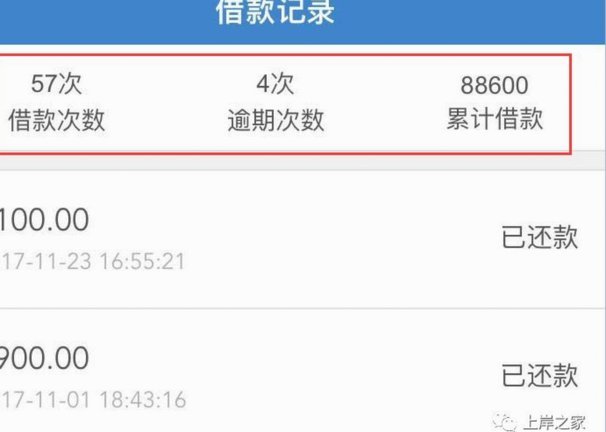
解决这一困境需要构建多维的风控体系。金融机构应开发基于行为数据的借贷评估模型,将借款频率、还款波动性等非传统指标纳入风险评估框架。监管层面则需推动建立行业级的借贷行为数据库,通过大数据分析识别异常交易模式。同时,消费者教育必须突破传统说教模式,借助场景化案例解析高频借贷的长期成本,帮助公众建立理性的财务决策思维。这种系统性治理才能真正遏制网贷高频化的负面效应。
相关文章
得物提现机制详解
得物平台的提现机制本质上是用户行为与系统规则的博弈场域。当用户完成交易后,平台通过算法将虚拟权益转化为可提取的实体价值,这一过程暗含多重博弈逻辑。提现额度的动态调整策略,实质上是对用户消费预期的精准干...
花呗套取信用的三个合法方法
近年来,随着消费观念的不断更新和网络购物的普及,“花呗”作为一种便捷灵活的支付方式受到广泛欢迎。但一些用户为了获取更多可用额度或享受额外优惠,可能会尝试“套取”花呗信用的方式。在这里,我们不鼓励任何不...
科学规划月月付资金提取
“月月付”作为一种新兴的资产配置方式,其核心在于通过月度固定的投资额,实现资产的长期增值和持续收益。然而,想要真正“套现”月月付,需要比单纯持有资产更为精细的策略规划和风险管理。首先,要明确“套现”的...
抖音“月月”:流量背后的用户密码
**抖音“月月”的现象:流量密码与用户心理** 在抖音这个充满碎片化的平台上,“月月”作为一个独特的标签被许多创作者反复提及。她的成功并非偶然,而是算法时代背景下一种精心设计的内容策略与用户心理契合...
海鸥花呗还在运营吗?真相在这里
近日,关于“海鸥花呗平台取消了吗”的讨论在互联网上热度不减。实际上,这涉及到一个复杂的金融产品变更问题。海鸥花呗是由阿里巴巴旗下蚂蚁集团提供的一种信用支付工具,允许用户在消费时临时借用额度进行分期付款...
分期乐延期还款真相揭秘
“分期乐申请延期还款”这个概念,在个人消费金融领域并非新鲜事物,但其真实性以及具体执行情况,却因其商业模式的复杂性而备受争议。要判断其是否“是真的”,需要从多个维度进行深入剖析,绝非简单的“是或否”就...