便荔卡取现教程:轻松掌握额度使用
便荔卡包的取现额度使用需从账户激活环节切入。用户首次申请额度时,系统会基于信用评分、历史交易数据及绑定银行卡信息进行综合评估,这一过程可能涉及人脸识别与活体检测技术。激活后的额度通常以“可用额度”形式显示在账户余额中,与绑定银行卡的资金池形成动态关联。值得注意的是,部分场景下额度会设置单日取现次数上限,这种设计既符合反洗钱监管要求,也有效控制用户潜在的资金风险。
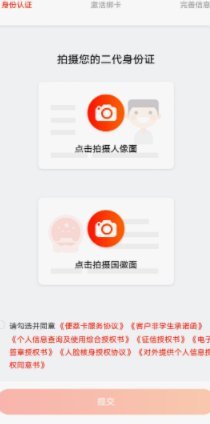
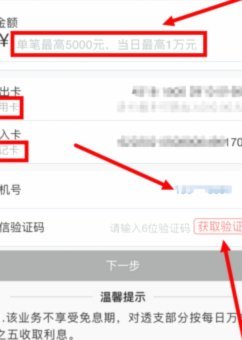
实际使用时需通过便荔卡包App内“取现”功能入口操作,系统会实时校验用户当前地理位置与设备指纹信息。当用户选择取现金额后,App会生成临时虚拟卡号并触发银行端的实时风控验证,这一过程通常在3秒内完成。值得注意的是,取现额度的使用会同步影响账户的信用评分,频繁大额取现可能导致后续额度调整,这种机制本质上是通过行为数据优化资金分配策略。
安全验证环节采用多因子认证体系,除常规短信验证码外,部分高风险交易需配合动态令牌或生物特征识别。系统后台会根据取现金额与用户行为模式建立风险评分模型,当检测到异常交易时将自动触发人工审核流程。这种分层验证机制既保障了资金安全,又避免了过度验证带来的用户体验损耗,体现了金融科技在安全与便捷间的平衡艺术。
额度管理功能嵌入用户账户的“额度中心”模块,提供实时额度使用情况可视化看板。用户可通过设置取现限额、调整额度有效期等操作进行自主管理,系统会根据历史使用数据智能推荐最优额度配置方案。值得注意的是,部分特殊场景(如跨境取现)可能触发额外的额度占用规则,这种设计既符合国际支付合规要求,也为用户提供了更精细化的资金管理工具。
相关文章
羊小咩贷款:便捷借贷新选择
羊小咩贷款作为近年来市场上逐渐崭露头角的金融科技产品,凭借其创新的服务模式和用户友好的操作界面,在众多金融平台中脱颖而出。首先,从准入门槛来看,羊小咩贷款在一定程度上降低了传统金融机构对借款人的要求,...
羊小咩便荔卡如何提升额度
羊小咩便荔卡,作为国内新兴的消费金融产品,其信用额度的获取确实是许多用户关注的焦点。不同于传统的信用卡申请,便荔卡更侧重于通过平台的个性化评估和算法模型来确定用户的信用上限。因此,与其说“刷额度”,更...
得物提现余额去哪儿了?
余额账户的“凭空消失”,绝大多数情况下并非简单的资金丢失,而是资金流转模型和平台风控体系共同作用下的结果。用户视角停留在“余额”这个静态的概念上,但从平台运营和金融风控的角度看,这笔钱始终处于一个动态...
鹿优选借款全解析:风险与收益的平衡之道
## 鹿优选借款详情:深挖背后的风险与价值 “鹿优选”平台凭借其“信用借款”模式,迅速吸引了大量用户。然而,如同任何金融产品一样,它并非绝对安全的“天堂”,而是一个充满着潜在风险和回报的复杂生态系...
分期乐注册妙招:轻松构建信任桥梁
从用户触达到完成分期乐注册的整个流程图解读,绝非简单的步骤罗列,而是一幅层层递进的商业逻辑与用户心理学交织的实战模型。流程的启动往往植根于用户当前需求链的临界点,我们必须关注的不是“点击哪里”,而是系...
花呗套现违法吗?
近年来,随着互联网金融的快速发展,以支付宝花呗为代表的信用支付工具逐渐普及。这种便捷的消费方式背后,却暗藏着一个值得警惕的问题:通过虚假交易或特定平台进行套现的行为是否合法?这一问题不仅涉及个人用户的...