便荔卡包催收策略新变化
当前便荔卡包的催收机制正经历结构性调整,其核心逻辑已从单一的债务追讨转向风险防控体系重构。金融机构通过大数据建模发现,传统催收手段在特定周期内会产生反效果,导致用户还款意愿呈非线性衰减。这种现象在便荔卡包的用户群体中尤为显著,当催收频率突破临界点后,用户会启动心理防御机制,将债务视为不可控的外部变量。这种认知偏差直接导致催收效率的边际收益递减,迫使机构重新评估催收策略的经济合理性。
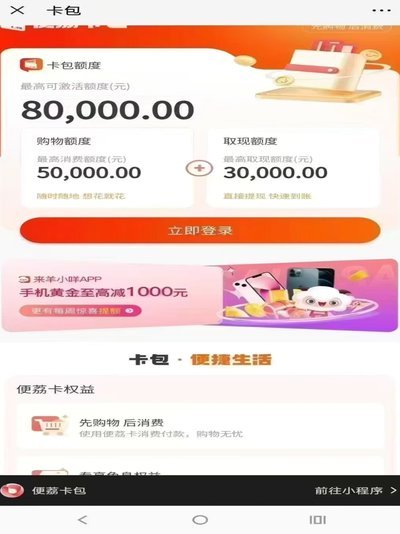
技术迭代正在重塑催收场景的底层逻辑。AI驱动的风险预警系统能够实时捕捉用户行为轨迹,将催收动作转化为预防性干预。例如通过分析用户消费频次、还款时段等数据,系统可提前预判违约概率,从而在债务形成初期介入。这种从被动追讨到主动预防的转变,本质上是将催收行为嵌入到信用管理的全生命周期中。便荔卡包的最新迭代已将催收模块与用户信用评分体系深度耦合,形成动态反馈闭环。
用户行为模式的演变正在重塑催收生态。年轻客群对债务处置的接受度呈现显著分化,部分用户开始通过第三方平台进行债务重组,这种非官方渠道的债务转移正在瓦解传统催收体系的效力边界。同时,用户对隐私保护的敏感度提升,使得传统催收方式的威慑力持续弱化。便荔卡包近期推出的"柔性催收"方案,正是针对这种行为变迁设计的应对策略,通过分阶段的债务提醒与协商机制,降低用户抵触情绪。
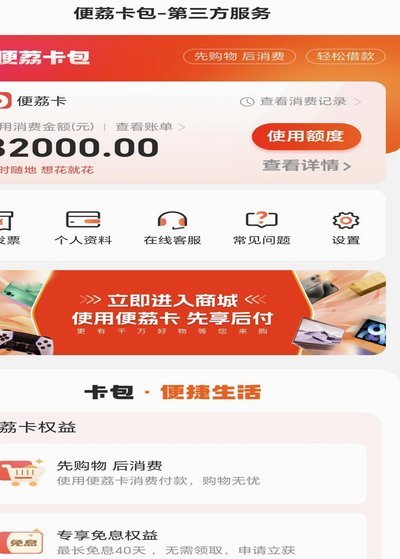
监管政策的动态调整正在重构催收合规边界。最新出台的《金融消费者权益保护条例》明确要求金融机构需建立催收行为的透明化机制,禁止使用高压手段进行债务追讨。这种政策导向促使便荔卡包重新定义催收的法律边界,将催收流程纳入合规审计体系。机构开始探索将催收行为转化为用户教育过程,通过债务管理课程、财务规划工具等增值服务,实现从催收压力到信用赋能的范式转换。这种转变不仅符合监管趋势,更可能重塑整个信用服务行业的价值逻辑。
相关文章
分期乐平台联系方式,如何辨别真伪?
数字时代的信息获取路径已经发生了根本性的改变。当用户搜索“分期乐平台电话号码是多少”时,其底层需求并非一个简单的联系电话,而是对平台可靠性、服务连续性以及紧急支持渠道的确认。从信息安全和运营管理角度审...
驱动消费新模式
支持白条支付的平台构建了一个以消费信贷为核心驱动力的多维生态系统。这已远超简单的电子支付入口,它将即时信贷的便利性深度嵌入到用户发现商品、决策购买的每一个环节。例如,在大型电商平台,白条不是一个孤立的...
分期乐额度提取实用指南
在当今消费主义盛行的时代,越来越多的年轻人选择利用分期平台来满足自己的消费需求。其中,“分期乐”凭借其便捷的申请方式和灵活的服务模式,成为不少人青睐的对象。那么,在使用分期乐的过程中,如何高效地提取可...
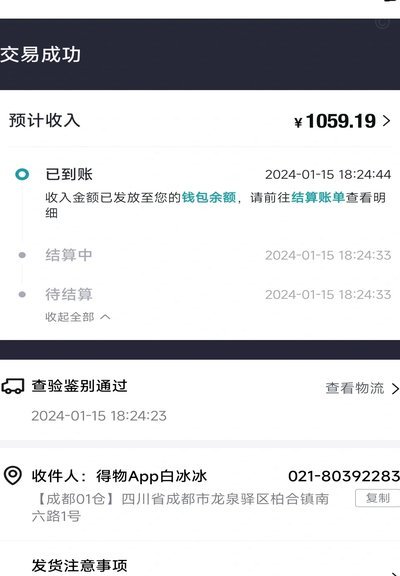
得物商家盈利模式解析
得物取现商家的盈利模式,主要集中在交易手续费与增值服务两个层面。首先,得物作为一个二手交易平台,收取了卖家一定的交易手续费,这是商家最为直接的收益来源之一。在交易过程中,无论是实物商品还是虚拟物品,一...
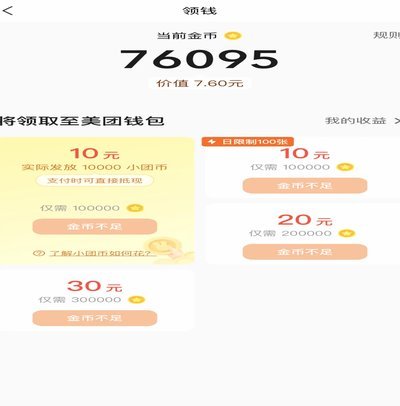
美团取现审核严格吗?解析背后的风险与平衡
“美团可取现金好审核吗”这个问题,在不少用户眼中,并非单纯的“是或否”的答案,而是一个涉及到平台规则、商家行为、用户安全和经济成本等多重因素的复杂考量。简单理解,可取现金服务在美团上旨在减少传统退款流...
得物提现多久到账?平台处理时间揭秘
得物提现流程的透明度一直是用户关注的焦点,实际到账时间并非一个固定值,而是受多种因素影响,导致提现所需时间呈现出一定的波动性。平台官方宣称的预计到账时间通常为1-3个工作日,但实际体验往往会超出这个范...