携程银行卡解绑全攻略
携程网绑定的银行卡解绑流程涉及多维度操作逻辑,需结合账户安全机制与平台规则进行。用户通过APP解绑时,系统会触发双重验证机制,包括短信验证码与人脸识别双重校验。该设计源于携程对支付安全的底层架构需求,通过生物特征比对降低账户被冒用风险。值得注意的是,部分绑定记录可能因历史订单关联而无法直接删除,需在「我的银行卡」页面通过「解除关联」按钮进行操作,系统会在24小时内完成数据同步。
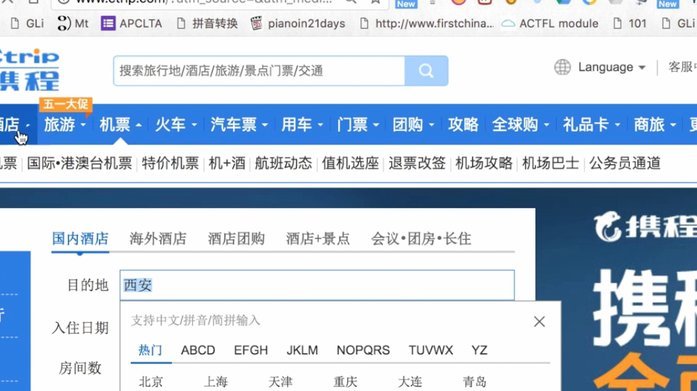
当APP操作受阻时,客服通道成为替代方案。携程客服系统接入了公安部身份核验接口,用户需提供身份证正反面照片与手持证件照进行活体检测。此流程设计源于金融监管对第三方支付平台的合规要求,确保解绑操作符合反洗钱法规。值得注意的是,客服人工处理存在时效性差异,工作日响应速度较节假日快3-5倍,建议用户优先选择在线客服而非电话渠道。
第三方支付工具的介入可能引发数据孤岛问题,部分用户尝试通过支付宝或微信解绑发现信息不互通。这源于携程与第三方平台的数据隔离策略,其核心逻辑是防止跨平台资金流动引发的风控漏洞。技术实现上,携程采用独立的支付通道与加密算法,确保银行卡信息仅在自身系统内流转。用户若需跨平台解绑,需先在携程端完成解除操作,再通过第三方平台进行账户清理。
账户安全机制对解绑流程产生隐性影响,部分用户发现绑定银行卡存在「冻结」状态。这通常与账户异常登录记录相关,携程系统会自动触发风控策略,将存在可疑行为的账户纳入观察名单。用户可通过「安全中心」查看风险评估报告,根据提示完成身份认证后方可继续解绑。该设计反映了当前互联网平台对用户资产保护的强化趋势,平衡了便捷性与安全性需求。
解绑操作可能引发的连锁反应需提前预判,例如部分用户反映解绑后无法使用积分兑换功能。这源于携程积分系统与支付渠道的耦合关系,解绑行为可能触发积分账户的重新校验。建议用户在解绑前,先通过「订单管理」核对所有待结算订单,避免因支付渠道变更导致的交易中断。同时,注意保留解绑凭证,以便后续处理可能产生的资金纠纷。
相关文章
美团额度提现真的可行吗?
美团提供的可用额度本质上是一种基于消费场景的信用授信,其核心设计逻辑是旨在提升用户在O2O生态内的消费体验,而非提供流动性资金。许多用户试图寻找“提现”或“套现”的路径,实际上是在尝试将消费信贷强行转...
分付秒到账的实用技巧与注意事项
### 分付秒到账的操作策略与注意事项 分付作为一种金融服务产品,其核心优势在于快速到账和灵活使用。然而,实现“秒到”并非简单地操作就能达成,它涉及到账户管理、信用评估等多方面因素。首先,在申请分付...
优化花呗额度的小技巧
花呗的额度评估机制本质上是基于用户信用画像的动态算法,其核心逻辑围绕消费频次、账单稳定性、还款能力三大维度展开。高频次的消费需求会触发系统对用户消费能力的重新校准,但需注意单笔交易金额与历史账单的匹配...
分期乐如何查看总额度
在分期付款服务日益普及的今天,用户对自身信用额度的关注度持续攀升。以分期乐为代表的分期平台,其总额度不仅是衡量个人消费能力的重要指标,更直接影响着用户的购物决策和财务规划。 **一、理解总额度的重要...
借不到钱?别再盲目借了!
### 借不到钱的深层原因与破解路径 2024年,经济环境的复杂性让"借不到钱"成为许多人的共同困境。这绝非简单的融资难题,而是反映了现代经济体系中个人信用评价机制的全面重构。银行风控模型不再仅关...
微信分期怎么使用
微信分期作为一种便捷的消费方式,近年来在许多用户中得到了广泛应用。它的核心功能是允许用户将一笔交易额度分摊成多个月,帮助消费者更灵活地管理财务。与传统的分期付款不同,微信分期无需额外支付任何手续费,每...