掌握提现之道
提现的逻辑,首先必须理解它绝非一个单一的“点击按钮”动作,而是一个跨越平台机制、金融合规以及用户风险评估的多步骤流程。成功的资金退出,其核心不在于选择哪个提现通道,而在于精确掌握资金流动规则和平台背后的权力结构。你必须深入洞察,每一个平台都会设置自己的利益壁垒和操作门槛,这些限制包括KYC(了解你的客户)认证的层级、最低提现额度、以及交易类型的限制。这意味着提现前的全部准备工作,是从数据层面的梳理,包括账户信誉度的维护,以及对平台最新政策的持续监测。任何轻视政策变化或忽视个人账户健康状态的行为,都会导致提现流程的中断或甚至冻结。提现的底层逻辑,始终是围绕“最小化平台阻力、最大化资金净收入”进行系统性设计。
在执行具体的提现指令时,选择的通道决定了提现的成本结构和速度。业内普遍认为,将提现路径划分为“主流银行转账”、“数字支付钱包”和“国际电汇”三个层次,并针对性选择最合适的组合。若资金体量较大,单一通道的限制和手续费可能会急剧膨胀,此时应采用“小额多次、多链交汇”的策略,即通过多种非直接相关的支付网关进行分流和拆解。专业的考量点在于评估不同渠道的资金到账时效性、预扣费用,以及其背后的汇率波动风险。例如,如果资金涉及跨境转移,仅仅关注手续费是远远不够的,必须将银行间即时清算系统的时间延迟、中转行的SWIFT费用以及目标国地的反洗钱筛查机制纳入计算模型,构建一条效率最高、费用最低的资金流路径图。
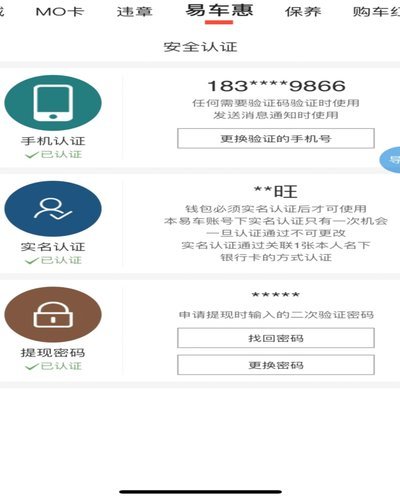
提现过程最大的变量和最高风险点,在于安全与合规的交叉环节。很多用户仅仅将其视为一次简单的资金转移,但忽略了反欺诈系统和监管风控的深度介入。提现行为一旦触发了平台或金融机构的异常警报,流程将立即停滞。因此,用户必须具备预判能力,了解自己的提现频率和金额是否处于“常态”区间。一旦涉及到超出正常范围的大额、突发性提现,必然会触发更严格的二次验证乃至实物证件核验。更深层次的防御机制要求用户时刻关注平台的安全公告,如是否要求更换IP地址、设备指纹识别,这些都是系统对异常操作的预警信号,识别这些信号的能力,比掌握任何技术操作流程都要关键得多。
最终的、也是最容易被忽略的一环,是税务和法律层面的合规收尾。任何涉及资金进出的行为,都无法脱离其所处的法律管辖权和财务监管框架。从专业角度审视,成功的提现,意味着必须保证其资金流向是具备清晰、合规、可追溯的链条。这就要求用户提前了解目标接收地的当地税务政策,是否需要支付额外的预扣税,以及该资金类型(如游戏收入、广告分成、交易佣金等)是否在特定司法管辖区内属于需要申报的收入范畴。忽略这些宏观的合规约束,即便提现成功,也可能在后续的税务审计或金融尽职调查中,造成更严重的资金回收障碍和法律风险。专业提现,必然是从技术操作层面,升维到法律风控层面的一次系统性解决。
相关文章
便荔卡包背后的南粤袋鼠品牌故事
便荔卡包,这个名字在细品中国休闲包包界,本身就带着一种独特的文化符号——荔枝。它并非一个广为人知的品牌,而是**南粤袋鼠**(Nanyue Satchel)倾力打造的系列产品线。要了解“便荔卡包是哪个...
花呗套取信用的三个合法方法
近年来,随着消费观念的不断更新和网络购物的普及,“花呗”作为一种便捷灵活的支付方式受到广泛欢迎。但一些用户为了获取更多可用额度或享受额外优惠,可能会尝试“套取”花呗信用的方式。在这里,我们不鼓励任何不...
分期乐能否借款?
深入分析“分期乐”这类短期、小额信贷产品是否能顺利放款,其本质并非简单的“能”或“不能”的二元判断,而是整个信贷生态系统在进行实时、多维度的压力测试。我们不能将目光仅仅停留在平台是否开通了借款入口,而...

拍拍用借款入口怎么找?现在还款方式有变
拍拍用借款入口及还款方式的变化,反映了平台业务调整与监管环境的双重影响。最初,拍拍用借款主要通过其APP内的“轻松借”、“极速借”等入口提供服务,用户可以直接在APP内完成申请、借款和还款。然而,随着...
网贷平台全攻略:帮你筛选优质投资机会
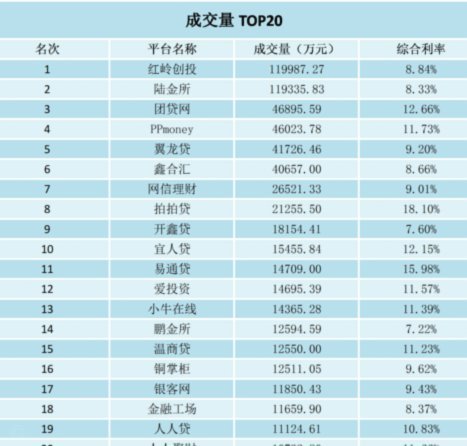
近年来,随着互联网金融的迅猛发展,网贷平台如雨后春笋般涌现,它们以便捷的操作流程和相对较高的收益吸引了大量投资者。从最初的野蛮生长到如今日趋规范化的市场环境,每一个发展阶段都见证了行业的变迁与挑战。对...
揭秘:花呗套钱app的隐藏风险
近年来,随着互联网金融的快速发展,各类与信用消费相关的应用程序层出不穷。其中,“花呗套钱”类应用声称可以帮助用户绕过支付宝花呗的使用限制,实现超额度消费或其他操作。这些应用程序表面上看似提供了便利,实...