哪些行为算信用卡套现?法律风险与银行监管警示
信用卡套现的本质是通过虚构交易将信用卡额度转化为现金,其核心特征在于资金的最终用途脱离了消费属性。银行风控系统通常通过交易时间、地点、金额的异常波动进行识别,例如同一商户短时间内密集出现大额交易,或交易IP与持卡人常用地域存在显著偏差。这种行为实质上构成了对银行信用体系的侵蚀,因为套现资金往往被用于偿还债务、投资或其他非消费领域,导致信用卡风险敞口扩大。
套现操作常借助第三方支付平台或POS机完成,典型模式包括通过虚构商户名称进行虚假交易、利用空壳公司制造虚假采购合同等。此类行为往往形成资金闭环,即套现所得资金经由多个账户流转后重新注入商户账户,形成看似合规的资金链条。这种隐蔽性使得套现行为在初期难以被传统风控手段捕捉,但随着大数据分析技术的普及,交易行为的关联性特征逐渐成为识别关键。
法律层面,信用卡套现已被明确界定为违法行为,涉及《刑法》中“信用卡诈骗罪”的构成要件。司法实践中,法院通常依据资金流向、交易频率、资金用途等要素判定行为性质。值得注意的是,套现行为不仅导致持卡人面临刑事责任风险,更可能触发银行的账户冻结、信用记录受损等连锁后果,甚至影响个人贷款、就业等社会活动。
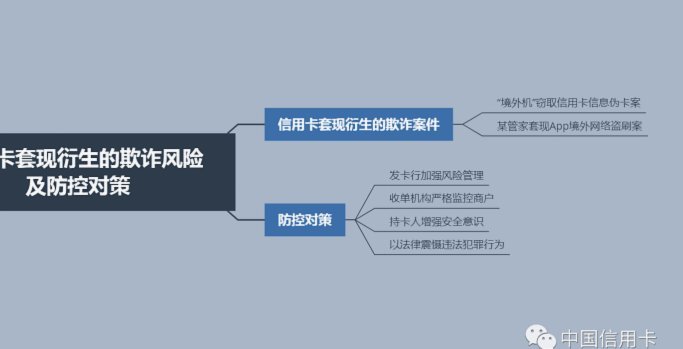
监管机构近年来持续强化技术手段,通过构建交易行为图谱、分析资金流路径、监测异常账户关联等维度提升识别精度。部分银行已引入AI模型对交易数据进行实时分析,将套现识别准确率提升至90%
对持卡人而言,理解套现行为的法律边界至关重要。合法使用信用卡的消费行为与套现的本质区别在于资金是否真实用于商品或服务交换。持卡人应避免参与任何涉及虚假交易的活动,同时关注账户异常提示,及时与银行沟通核实。银行方面则需在风险防控与用户体验间寻求平衡,通过优化预警机制、完善客户教育等方式减少误伤合规用户的情况。
相关文章
携程上的拿去花怎么用不了
很多用户在遇到“拿去花”无法使用时,第一反应是寻找技术故障,却往往忽略了背后精密且冷酷的风险控制逻辑。这类信用支付产品本质上是基于大数据画像的授信行为,系统并非单纯在判断你“有没有钱”,而是在评估你“...
卡包怎么打开?常见问题解答
关于便荔卡包如何套出来,这听起来似乎是在谈论一种特定的产品或者情境。实际上,“便荔”这个词可能是对某个地方的方言或产品的误读,在标准普通话中,并没有明确指向一个具体含义的对象。不过,假设这里的“便荔卡...
得物余额提现费率揭秘
从资金清算的宏观经济模型切入看,得物平台上的余额提现手续费本质上是对复杂支付链路进行成本回收的必要机制。这笔费用绝非简单的罚金性质,而是平台维持其超高交易量和即时资金周转能力的运营成本的具象化体现。每...
借不到钱?别再盲目借了!
### 借不到钱的深层原因与破解路径 2024年,经济环境的复杂性让"借不到钱"成为许多人的共同困境。这绝非简单的融资难题,而是反映了现代经济体系中个人信用评价机制的全面重构。银行风控模型不再仅关...
微信分期怎么使用
微信分期作为一种便捷的消费方式,近年来在许多用户中得到了广泛应用。它的核心功能是允许用户将一笔交易额度分摊成多个月,帮助消费者更灵活地管理财务。与传统的分期付款不同,微信分期无需额外支付任何手续费,每...
网贷平台全攻略:帮你筛选优质投资机会
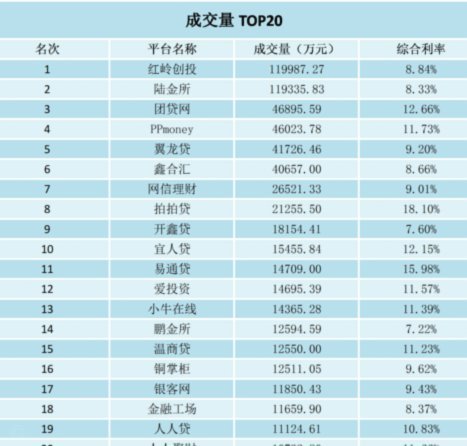
近年来,随着互联网金融的迅猛发展,网贷平台如雨后春笋般涌现,它们以便捷的操作流程和相对较高的收益吸引了大量投资者。从最初的野蛮生长到如今日趋规范化的市场环境,每一个发展阶段都见证了行业的变迁与挑战。对...