蚂蚁花呗用户画像:年轻白领的生态消费新势力
蚂蚁花呗的消费群体绝非单一的年龄或收入群体构成,它本质上是一面折射消费者“现金流管理需求”与“即时消费渴望”的镜子。其核心用户画像更应锚定在“数字化消费的原生群体”——即习惯于将金融服务与生活场景深度捆绑,并依赖线上渠道完成消费决策的年轻白领和新兴中产。这类群体对交易效率和支付便利性有近乎苛刻的要求,花呗的介入并非是单纯的金钱借贷,而是其生态系统提供的一个快捷、信任度高、免去繁琐流程的“支付平滑剂”。他们将花呗视作日常消费流程中的一个无感选项,只有在标准支付手段无法迅速达成交易目标时,才会毫不犹豫地触发这一额度的使用,这体现出他们对极速满足感的高度依赖。
越过了基础的“便利性消费”,花呗的深层消费群体呈现出明显的目标导向性。这类消费用户往往涉及金额较大、周期较长,且与重大人生事件(如装修购房、家庭教育投入、跨国旅游)挂钩的“里程碑式支出”。他们清楚知道自己需要的并不是日常的零散消费额度,而是用于跨越购买力与现金积累之间时间差的“垫脚石”。他们精准计算着哪笔消费可以用时间换取购买力。这些群体对花呗的信任建立在平台的信用背书上,购买的商品往往具有高客单价、高情感价值的属性,比如电子产品升级换代、留学旅游项目等。这里的消费动机,已经从简单的“现在买”升级为“锁定未来资源”,使其信用额度的作用,更像是一种时间资产的提前调度权。
我们不能将所有使用花呗的人都简单地归类为信贷的借用者,更准确的分析应聚焦于“生态链的连接者”和“跨场景的消费探索者”。这部分群体购买的商品和服务的边际属性极强,它们不局限于某一单一的商品品类,而是横跨了跨境电商、小众兴趣爱好平台、以及多元化的本地生活服务。他们利用花呗实现的,是跨越物理边界和业务边界的交易闭环。比如,从购买海外小众手工艺品到使用它完成本地商家的团购套餐,花呗扮演的角色不再是单纯的信贷工具,而是一种“通用支付接口”。这表明,对于他们而言,最核心的需求是整个生态圈的无缝接入,其价值点已超越了单纯的周转资金。
然而,在专业视角的审视下,一个更值得深究的消费群体是那些出于“生活刚需的韧性保障”而使用该服务的群体。这类用户的使用模式具有一定周期性,它不是源于可控的、计划性的消费升级,而是源于面对突发事件、难以预测的资金缺口,例如季节性生活开销波动、突发医疗支出或家庭紧急维护等。这些购买行为的决策链路往往非常快,且其使用动机的关键在于“应对意外”而非“追求升级”。因此,理解这一群体的交易数据和消费习惯,对于评估消费金融的风险模型和制定更具弹性支持的金融产品,具有重要的实务指导意义。
归根结底,蚂蚁花呗所辐射的消费版图,已从最初的“学生群体”的零散消费,演进至涵盖了“职场进阶者”、“家庭规划者”到“跨越地域的数字游民”的广阔光谱。从行为经济学的角度看,花呗的成功秘诀在于它成功地将金融信用抽象化、场景化、轻量化。它不再是银行卡后方那个刻板的“借款功能”,而是内嵌到购物、旅行、生活服务等每一个接触点上的“信用润滑剂”。它反映的是现代都市人群一种新型的消费心智模式:即在物质需求被数字化的同时,资金需求的跨越式平滑管理也成为一种刚需。
相关文章
羊小咩取现额度提升秘籍:从活跃到风控的指南
账户活跃度是决定取现额度的核心变量。羊小咩系统通过用户行为数据建立动态评估模型,高频次的交易记录与稳定的资金往来会显著提升额度上限。建议用户保持每月至少3次的主动操作,包括充值、提现、转账等场景,同时...
携程拿去花怎么用才最划算
携程的拿去花本质上是平台通过积分体系构建的动态优惠机制,其核心逻辑在于将用户沉淀的积分转化为可流通的消费权益。这种设计突破了传统积分兑换的固定模式,通过算法实时匹配用户消费场景,实现积分价值的弹性释放...
分付秒到账的实用技巧与注意事项
### 分付秒到账的操作策略与注意事项 分付作为一种金融服务产品,其核心优势在于快速到账和灵活使用。然而,实现“秒到”并非简单地操作就能达成,它涉及到账户管理、信用评估等多方面因素。首先,在申请分付...
携程“拿去花”:逾期还款怎么回事?
近年来,随着移动支付和互联网金融的迅速发展,“去花”这一贷款产品逐渐成为旅游者尤其是携程用户的重要财务工具。然而,一些消费者可能会遇到“拿去花还不了款”的问题。这不仅影响了个人信用记录,也给旅行规划带...
商户责任:法律与道德的双重约束
在当今社会,消费者权益保护已经成为一个热门话题。当涉及到“商户有责任吗”的问题时,我们必须从多个角度进行考量。首先,从法律角度来看,根据《中华人民共和国消费者权益保护法》,商家不仅需要确保商品或服务的...
网贷平台全攻略:帮你筛选优质投资机会
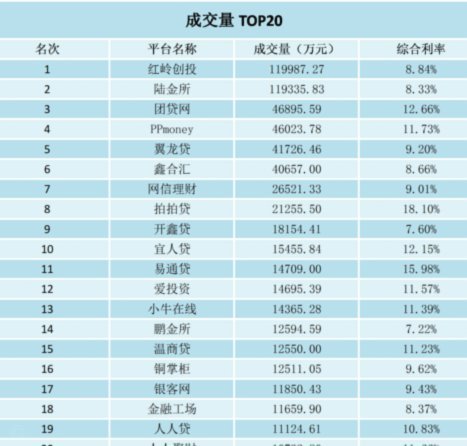
近年来,随着互联网金融的迅猛发展,网贷平台如雨后春笋般涌现,它们以便捷的操作流程和相对较高的收益吸引了大量投资者。从最初的野蛮生长到如今日趋规范化的市场环境,每一个发展阶段都见证了行业的变迁与挑战。对...