得物分期额度不够怎么办
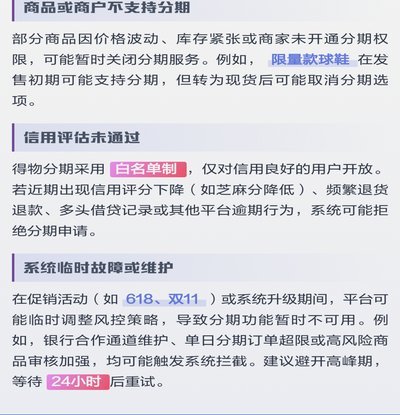
得物分期付款额度不足,往往源于平台对用户信用评估体系的综合判断。这不仅仅关乎用户的芝麻信用或花呗/借款记录,更深层次地涉及了在得物平台的活跃度和消费行为模式。高频低价的刷单行为、频繁取消订单、甚至是较短时间内购买多件高价值商品都可能被系统视为风险偏好较高,从而降低分期额度。理解这一点至关重要,因为单纯提升外部信用评分并非万能钥匙。得物更注重的是用户在平台内的实际履约能力和消费习惯,这是一种基于大数据分析的动态风险控制策略。想要有效提升额度,需要正视自身在得物的行为模式,避免触发平台的风控机制,并积极参与平台活动,增加与得物的互动和信任积累。
改善得物分期付款额度的关键在于构建良好的平台信用记录。首先要确保按时还款所有分期订单,哪怕是小额消费,也能逐步证明你的还款能力。其次,避免过度申请分期,尽量选择先积攒一定的购物积分再进行分期购买。此外,适当增加在得物上的消费频率和金额(但切勿超出自身经济承受能力),保持活跃度,让平台看到你持续的消费意愿和能力。更重要的是,积极参与得物App内的任务活动、实名认证升级、绑定银行卡等行为,这些都能提升你的账号权重和可信度。不要抱有侥幸心理试图通过不正当手段刷额度,这只会适得其反,甚至导致账号被限制。
除了自身行为调整,了解得物的分期规则也有助于解决额度不足的问题。得物分期并非一成不变的,它会根据用户信用状况、平台风险控制政策和市场变化进行动态调整。定期关注得物的官方公告和活动信息,或许会有临时性的额度提升活动或分期优惠。此外,某些品牌的特定商品可能不支持分期,或者仅支持较低的分期额度,在购买前仔细查看商品详情页面的分期说明至关重要。如果确认自身信用良好且消费习惯理性,但仍旧面临额度不足的情况,可以尝试联系得物客服,提供必要的证明材料(如银行流水、收入证明等),争取人工复核和额度调整的机会。
值得注意的是,将得物分期与其他平台的信贷产品混用,也可能导致额度受限。例如,同时使用花呗、京东白条等多平台分期,可能会被风控系统认为是过度负债行为,从而影响在得物上的分期额度。因此,建议合理规划个人信用消费,避免过度依赖分期付款。此外,一些用户会尝试通过“套现”等非法手段获取得物分期资金,这种行为不仅违反平台规则,还可能触犯法律,务必坚决抵制。构建良好的信用记录是一个长期过程,需要从自身做起,理性消费,按时还款,才能真正提升在各平台的信贷额度。
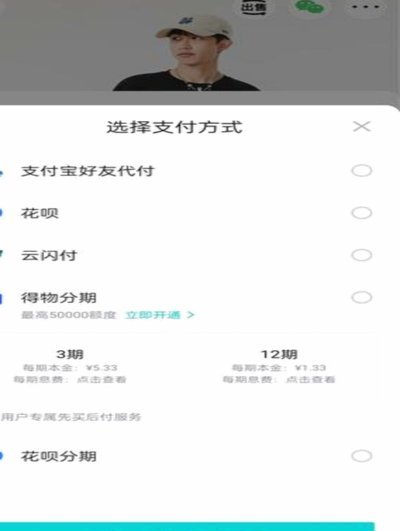
解决得物分期额度不足最终归结于建立健康的消费习惯和平台信任关系。不要将分期付款视为一种“免费”的资金来源,而应该将其看作是一种便捷的支付方式。合理规划购物预算,避免冲动消费,确保在自身经济能力范围内进行消费才是最重要的。同时,积极参与得物的各项活动,保持与平台的互动,让平台了解你的真实需求和还款意愿。通过长期积累良好的信用记录,才能逐步提升分期额度,享受更便捷的购物体验。记住,诚信是建立任何信任关系的基础,包括与电商平台的合作。
相关文章
场景化金融新模式
携程的"拿去花"产品在金融属性上与马上金融存在本质差异,这种区别源于两者在业务逻辑与用户需求层面的深层分野。携程作为旅游服务平台,其金融产品设计始终围绕"场景化消费"展开,拿去花本质上是针对旅行消费场...
得物提现难?原因深度剖析
得物作为一个以潮流商品交易为主的电商平台,在其功能设计中并没有直接提供提现到银行卡的服务。这种设计在一定程度上反映了平台的定位与运营策略。 首先,从用户需求的角度来看,得物的主要功能是满足消费者购买...
商户责任:法律与道德的双重约束
在当今社会,消费者权益保护已经成为一个热门话题。当涉及到“商户有责任吗”的问题时,我们必须从多个角度进行考量。首先,从法律角度来看,根据《中华人民共和国消费者权益保护法》,商家不仅需要确保商品或服务的...

拍拍用借款入口怎么找?现在还款方式有变
拍拍用借款入口及还款方式的变化,反映了平台业务调整与监管环境的双重影响。最初,拍拍用借款主要通过其APP内的“轻松借”、“极速借”等入口提供服务,用户可以直接在APP内完成申请、借款和还款。然而,随着...
便荔卡包套现手续费追回难?
在探讨“便荔卡包套现手续费是否可以追回”的问题时,首先要明确,所谓的“便荔卡包”并非一个官方认可的金融产品,而是网络上一种非法或非正规的套现手段。这种套现方式往往通过虚假的信用卡还款服务或者利用信用卡...

分期乐延期还款真相揭秘
“分期乐申请延期还款”这个概念,在个人消费金融领域并非新鲜事物,但其真实性以及具体执行情况,却因其商业模式的复杂性而备受争议。要判断其是否“是真的”,需要从多个维度进行深入剖析,绝非简单的“是或否”就...