一文读懂分期乐一个月的利息
分期乐一个月的利息,其实是一个复杂而多层次的概念。首先,要理解利息计算的基础规则,即“日利率”。“日利率=月利率/30”,这表明每月的总利息实际上是通过每日累积而成的。比如,假设某分期乐产品的月利率为1%,则其日利率约为0.033%。
其次,不同的分期方案会影响实际支付的利息金额。通常情况下,分期期数越多,单次偿还的本金越少,相应的每次还款时所承担的利息也相对较少。然而,总利息支出却会随着期数增加而上升。比如,在同样的月利率条件下,选择12期分期比选择6期分期,总的利息成本更高。
值得注意的是,分期乐通常提供多种还款方式以供消费者选择。其中,“等额本息”是最常见的模式之一,这种方式下每月还款金额固定,但前几个月主要是支付较高的利息,而后期则逐渐偿还更多的本金。“手续费+利率”的计费方式也是许多平台采用的模式之一,其中“手续费”通常在首次还款时扣除。
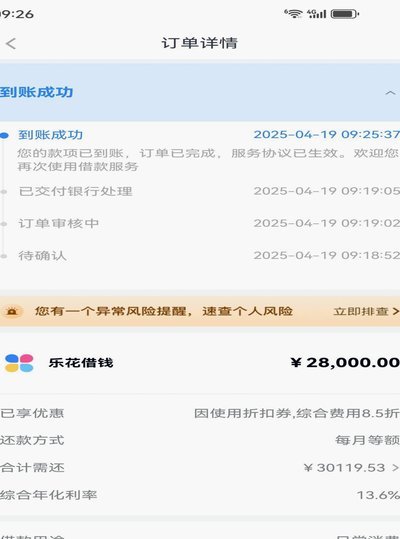
最后,消费者应当注意的是,在签订分期乐合同时,要仔细阅读相关的条款与条件,特别是关于提前还款、逾期罚款等细节。此外,合理的消费观念同样重要,合理评估个人财务状况,避免过度借贷造成不必要的经济压力。
相关文章
携程拿去花怎么用才最划算
携程的拿去花本质上是平台通过积分体系构建的动态优惠机制,其核心逻辑在于将用户沉淀的积分转化为可流通的消费权益。这种设计突破了传统积分兑换的固定模式,通过算法实时匹配用户消费场景,实现积分价值的弹性释放...

享花卡提现:别误操作
享花卡额度本质上是一个由生态系统平台设定的信用或预付资金池,它并非一个简单的银行余额。因此,所谓的“提现”行为更接近于一次跨平台的价值结算和合规流程对接。从深层机制看,每一次成功实现**享花卡额度提现...

创新回收新模式
在当今社会,资源的有效利用和循环再利用已成为推动可持续发展的关键。以“羊小咩几折回收”为例,这不仅是一个品牌名称,更是对传统废品回收行业的一次创新尝试。它通过优化资源配置、提升消费者参与度以及推动技术...

分乐贷手续费:高利贷风险揭秘
# 分乐贷利息:当手续费变相成为高利贷 在这个消费主义盛行的时代,借贷行为已经从单纯的经济手段演变成一种文化现象。分乐贷作为新兴的信贷产品,在短时间内迅速渗透市场的同时,也带来了许多隐忧。分乐贷的...

分期乐提前终止借款的成本解析
取消分期借款行为,其本质绝非简单的“终止合同”,而是一次复杂的财务结构重塑,涉及多重法律和金融参数的交织。从专业的角度审视“分期乐取消借款”的流程,核心关注点必须转向合同条款中的违约责任认定。当借款人...

携程拿去花提现商家怎么操作?
携程拿去花提现商家功能的出现,为众多旅游行业的中小企业提供了便利的资金周转解决方案。然而,在实际操作中,许多商户对于如何正确使用这项服务却感到困惑不解,尤其是“怎么提现”这一环节更是成为难点之一。首先...