分期付款为何成为花呗新选择
花呗作为一种金融工具,其分期付款功能的出现并非偶然。实际上,在消费者行为和金融市场不断发展的背景下,这种模式逐渐成为了推动消费增长的关键因素之一。
首先,从用户角度出发,分期付款能够有效降低即时支付的压力,使得在预算有限的情况下也能享受到高品质的商品或服务。这不仅有助于提升用户的购物体验,还能促进个人信用体系的建设,从而在一定程度上改变了消费者的消费习惯和金融行为模式。
其次,在商家层面来看,花呗提供的分期付款选项可以吸引更多用户进行购买,增加销售机会,进一步扩大商品和服务的市场覆盖范围。对于品牌商来说,这不仅能够提高销售额,还有助于积累更多顾客数据,从而实现精细化运营与个性化推荐服务。
最后,从金融市场的角度来看,花呗推出的分期付款业务有助于缓解短期资金压力,促进了消费增长,同时也推动了金融服务行业的发展创新。通过精准的风险控制和信用评估机制,它为个人消费者提供了更加便捷、灵活的支付选择,并且增强了整个社会经济的活力与韧性。
综上所述,分期付款功能的引入是市场发展需求下的必然结果,既满足了消费者的即时消费需求,又促进了商家销售增长,同时还推动了金融市场的发展。
相关文章
如何合理利用先用后付模式获取资金流动红利
先用后付模式,顾名思义即用户可以在支付之前先行享受服务或商品。这种消费方式近年来越来越受到欢迎,特别是在共享经济领域内更为突出,如共享单车、长租公寓和一些互联网服务订阅中极为常见。然而,在实际操作过程...
驱动消费新模式
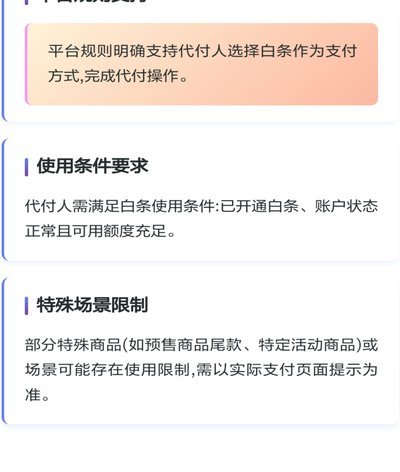
支持白条支付的平台构建了一个以消费信贷为核心驱动力的多维生态系统。这已远超简单的电子支付入口,它将即时信贷的便利性深度嵌入到用户发现商品、决策购买的每一个环节。例如,在大型电商平台,白条不是一个孤立的...
花呗兑现:风险与影响揭秘
花呗兑现行为本质上是对信用额度的提前消耗,其影响远不止于短期资金流动性变化。当用户通过套现、虚拟商品交易等非正常路径将花呗额度转化为现金时,系统会将其视为高风险操作。这种行为可能触发风控模型的异常交易...
花呗套现违法吗?
近年来,随着互联网金融的快速发展,以支付宝花呗为代表的信用支付工具逐渐普及。这种便捷的消费方式背后,却暗藏着一个值得警惕的问题:通过虚假交易或特定平台进行套现的行为是否合法?这一问题不仅涉及个人用户的...
信用购套现风险揭秘:别被“秒到”的表象迷惑
信用购在本质上是一种周转资金的信贷凭证,它所构建的支付流,与即时的现金结算流存在根本性的结构差异。许多人将这种信贷购买的交易记录误认为是可以在即时变现的资产。这种认知偏差导致了一种误区:将“未来付款义...
分期乐额度值不值得用?
“分期乐额度”的本质,从来不是一张数字,而是一项金融工具的信贷能力展示。评估它“怎么样”,必须剥离消费主义的诱惑,深入其背后的资金成本结构和个人财务周转节奏。从专业的角度来看,这种额度提供了一种临时的...