花呗分期:套现真的可行?
近年来,随着互联网金融的快速发展,各类信贷产品层出不穷,为广大消费者提供了便捷的消费和融资选择。然而,一些用户开始关注花呗分期是否能够套出现金,试图寻找额外的资金来源。
首先,需要明确的是,花呗的本质是支付宝推出的一项信用支付服务,其核心功能在于为用户提供购物分期付款的能力。从设计初衷来看,花呗并不具备直接提取现金的功能。蚂蚁集团作为一家负责任的金融科技公司,始终遵循监管要求,确保产品用途合规。因此,任何试图通过花呗分期套现的行为都是不符合产品使用条款的。
其次,我们必须认识到,即使某些用户找到了所谓的"套现技巧",这种行为也存在巨大的风险。一旦被支付宝系统检测到异常交易模式,轻则导致用户的花呗额度被下调或冻结,重则可能会影响个人信用记录,甚至面临法律纠纷。这些后果都是用户在追求短期利益时所不愿承受的。
再者,从市场环境来看,国内金融监管部门对信贷产品的用途有着严格的规定。支付宝作为一家持牌金融机构,也在不断完善自身的风控体系,打击任何形式的套现行为。这种严格的监管环境意味着,试图通过花呗分期套现的空间将越来越小,难度也将越来越大。
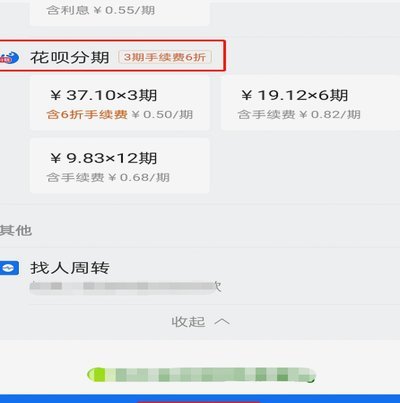
最后,对于有资金需求的用户来说,最明智的选择还是应该通过正规渠道获取融资支持。比如,支付宝平台上的借呗、网商银行等产品都能提供合法合规的个人信贷服务。这些正规途径不仅风险可控,还能为用户提供更灵活的资金使用方式和更有竞争力的利率。
总之,花呗分期套现并非一条可行之路。消费者在追求资金便利的同时,更应该注重维护自身信用记录,选择合法、安全的融资渠道,这才是明智之选。
相关文章
分期乐额度冻结如何解除
分期乐额度冻结后的激活流程往往涉及多重风控逻辑的验证。平台通过用户行为轨迹分析,当检测到异常交易频次或消费场景偏离历史模式时,系统会自动触发额度管控机制。例如频繁更换登录设备、短时间内集中申请多笔分期...
如何巧妙提升微信分付额度
微信分付的额度评估体系建立在多维度数据交叉验证基础上,核心逻辑是通过用户行为轨迹构建信用画像。高频次的小额交易能有效触发系统对消费能力的判断,但需注意交易场景的合理性。例如在特定时段集中刷脸支付可能被...
花呗套现:危险的金融赌博
花呗专业套,表面上看是一种利用规则漏洞的“技术活”,实则是一场危险的金融赌博。它的本质并非简单的消费透支,而是通过精心设计的消费路径,将信用额度转化为实际现金流,甚至形成滚雪球式的债务危机。这种操作模...
科学规划月月付资金提取
“月月付”作为一种新兴的资产配置方式,其核心在于通过月度固定的投资额,实现资产的长期增值和持续收益。然而,想要真正“套现”月月付,需要比单纯持有资产更为精细的策略规划和风险管理。首先,要明确“套现”的...
深度解析花呗:依托支付宝生态构建的信用支付逻辑
花呗作为蚂蚁集团旗下的信用支付工具,其存在本质是互联网金融对传统消费场景的重构。这款软件并非孤立存在,而是依托支付宝生态构建的闭环金融产品,通过整合用户行为数据、消费记录与信用评估模型,将支付行为转化...
小羊羊的价格密码:从牧场到餐桌
羊群在草原上迁徙时总会有幼崽诞生,这些新生个体的定价机制远比表面数据复杂。从牧民的账本到终端市场的价格标签,中间横亘着饲料成本、防疫支出、运输损耗等多重变量。以内蒙古草原为例,一只体重20公斤的羔羊在...