花呗兑换券:新消费新风险
花呗兑换券的本质是支付宝生态中支付信用与消费场景的深度耦合。当用户将花呗额度转化为可流通的兑换券时,实质上是将信用支付转化为可交易的数字资产。这种转化机制打破了传统支付的单向性,使信用额度具备了商品属性。商家通过设置不同面额的兑换券,实质上在构建一个基于信用的定价体系,既满足用户对支付便利性的需求,又为平台获取流量和数据提供了新路径。这种模式在提升用户活跃度的同时,也模糊了消费信贷与普通支付的界限。
兑换券的流通性正在重塑消费决策的底层逻辑。当用户持有兑换券时,其选择消费场景的权重会受到券面额、使用门槛和商家策略的多重影响。例如某类目商家可能通过设置高额兑换券吸引用户,进而提升该类目商品的转化率。这种策略性定价机制使得兑换券成为商家争夺用户注意力的工具,同时也让普通消费者在无意识中接受了更复杂的消费决策模型。数据表明,兑换券的使用率与用户停留时长呈正相关,这揭示了其在用户行为引导中的隐性作用。
从金融风险维度观察,兑换券的流通可能引发新型信用风险传导。当兑换券在二级市场流通时,其价值波动可能与基础信用额度产生脱钩,形成独立的交易市场。这种脱离监管的信用衍生品可能带来套利空间,甚至催生新型金融诈骗手段。更值得关注的是,兑换券的过度使用可能加剧用户的消费冲动,使信用支付异化为即时满足的工具,从而侵蚀理性消费的根基。这种风险在年轻用户群体中尤为显著,他们的数字支付习惯与信用消费能力尚未形成有效平衡。
平台方对兑换券的运营策略正在演变为精准营销的利器。通过算法模型对用户画像进行深度挖掘,平台可以动态调整兑换券的发放策略,例如在特定时段向高消费潜力用户推送高面额券,或针对新用户设置阶梯式奖励。这种数据驱动的运营方式不仅提升了用户粘性,也使兑换券成为平台获取用户行为数据的重要入口。但与此同时,过度依赖这种策略可能导致用户行为的同质化,削弱平台生态的多样性与创新活力。

兑换券的演变轨迹折射出数字支付生态的深层变革。当信用支付逐渐具备商品属性,支付行为的边界正在被重新定义。这种变革既带来了消费便利性的提升,也引发了关于金融风险、用户权益和数据安全的多重挑战。未来监管框架需要在促进创新与防范风险之间寻求平衡,而用户则需要在享受便利的同时,保持对自身消费行为的清醒认知。这场支付形态的进化,最终将重塑整个数字经济的运行逻辑。
相关文章
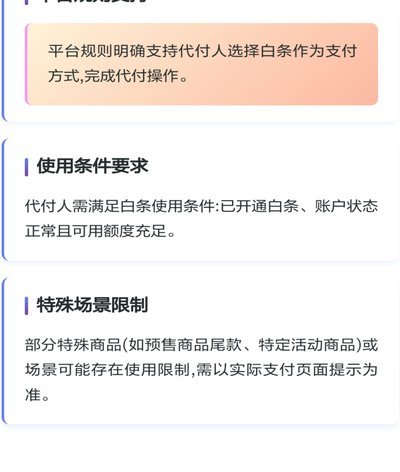
驱动消费新模式
支持白条支付的平台构建了一个以消费信贷为核心驱动力的多维生态系统。这已远超简单的电子支付入口,它将即时信贷的便利性深度嵌入到用户发现商品、决策购买的每一个环节。例如,在大型电商平台,白条不是一个孤立的...
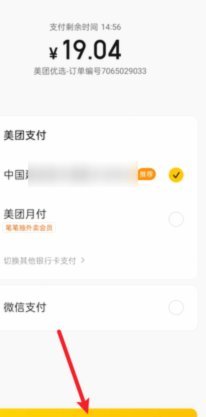
美团月付取现上征信吗?手把手教你避坑指南
美团月付作为美团金融体系中的信用支付工具,其取现功能本质上属于短期信用借贷行为。平台在用户开通服务时已获取授权,但取现是否上征信取决于两个核心因素:一是美团金融是否接入央行征信系统,二是单笔取现金额是...
美团月付能取出吗?要看这些因素
美团月付的“取”问题,远不止简单的“能不能取出来”那么一说了。它涉及到一个复杂的风险控制体系和用户行为的潜在弱点。月付模式,本质上是美团在为用户提供了一种便捷的消费方式,并以此换取用户对平台消费的持续...
新手必看:分付提现安全又顺利的完整指南
在现代社会,便捷的金融服务已成为日常生活的一部分。分付作为一种新兴的支付工具,在用户中迅速普及。然而,许多人在使用过程中可能不清楚如何正确地进行提现操作,从而导致不必要的困扰或经济损失。因此,了解并掌...
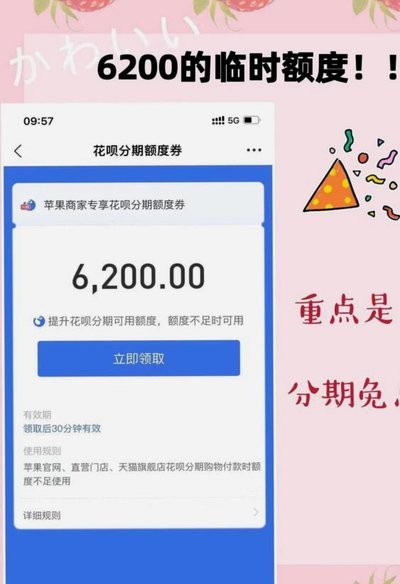
鹿优选临时额度能否提现?真相揭秘
鹿优选平台的临时额度本质是基于用户信用评估的短期资金使用权限,其设计逻辑与传统金融产品的信用额度存在本质差异。平台通过算法模型对用户消费行为、还款记录等维度进行动态评估,当用户触发特定条件(如消费高峰...

用户省钱新方式与平台风险解析
携程“拿去花取现”机制的深度解析:利益与风险并存 携程的“拿去花取现”模式,实际上是一种将预付服务变现的创新形式,它将用户未来可能产生的旅行支出(如机票、酒店)预先锁定,然后以折扣价出售给用户,用户...