如何合法利用分期乐额度盈利
分期乐的资金套现,本质上是对未来消费能力的一种提前变现。直接套现通常会触及法律红线,产生高额违约金甚至法律风险。但对用户而言,更精细化的策略在于最大化利用分期乐的额度,在合法合规的前提下,将资金灵活运用到其他收益更高的渠道。例如,利用分期乐购买具有升值潜力的商品,如黄金、收藏品,之后再通过正规渠道出售,实现资金的周转。这种方式规避了直接套现的风险,将分期乐的额度转化为实物资产,再通过交易变现。关键在于选择流动性强、且有潜在增值空间的商品,并预估未来市场行情,避免因贬值造成损失。此外,还需仔细核算交易成本、税费等各项支出,确保整体收益为正。
将分期乐额度用于短期投资是另一种潜在策略,但风险较高,需要审慎评估。例如,参与一些短期理财产品或数字货币交易,利用额度撬动收益。然而,此类投资波动性大,收益并非稳妥,需要具备专业的投资知识和风险承受能力。更稳妥的做法是利用分期乐的资金进行技能提升或职业培训,提升自身竞争力,从而增加未来收入。这是一种将分期乐额度转化为长期价值的策略,虽然短期内无法直接获得现金流,但长期来看,收益可能远超其他投资方式。重要的是,选择与自身职业规划相符的培训项目,并制定明确的学习目标,确保投资回报最大化。
对于拥有多个分期乐账户的用户,可以尝试通过合理的额度分配,优化资金利用效率。避免在多个账户同时使用额度进行高风险投资,分散风险的同时,也降低了资金的周转效率。可以将额度集中用于一项相对稳健的投资,或者将额度分配给不同的培训项目,提升自身综合素质。此外,用户还应密切关注分期乐的活动和优惠,充分利用平台提供的福利,降低资金成本。例如,参与平台举办的消费满减活动、积分兑换等,可以有效节省开支,提高资金的使用效率。
最终,将分期乐的资金“套”出来,更多的是一种财务规划和风险管理。直接套现的诱惑背后隐藏着巨大的风险,而合法合规的利用方式则需要用户具备专业的知识、敏锐的洞察力以及良好的风险意识。与其追求短期利益,不如将分期乐的额度视为一种财务工具,通过合理的规划和运用,提升自身财务状况,实现长期增值。更重要的是,树立正确的消费观念,避免过度消费和盲目投资,量力而行,理性规划财务,才是最稳妥、最可持续的财务管理策略。
相关文章

心智“额度”:重塑内在力量
所谓的“额度都没有”,绝不仅仅是账户余额的数字缺失,它指向的是一个更为底层的结构性、系统性或心理解构的匮乏。当一个主体感知到自己“额度为零”时,我们必须审视的并非外部的限制本身,而是其内部的自我预设边...
拿去花套现 真的安全吗?
**拿去花套现:背后的陷阱与真相** “拿去花套现”,这个看似简单的短语背后,隐藏着复杂的金融操作与潜在风险。许多人误以为套现只是“绕过限制、轻松拿钱”的捷径,但实际上,这是一场高风险的游戏。所谓“...
驱动消费新模式
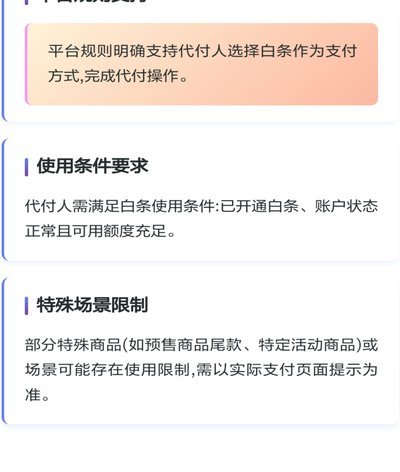
支持白条支付的平台构建了一个以消费信贷为核心驱动力的多维生态系统。这已远超简单的电子支付入口,它将即时信贷的便利性深度嵌入到用户发现商品、决策购买的每一个环节。例如,在大型电商平台,白条不是一个孤立的...
信用购套现风险揭秘:别被“秒到”的表象迷惑
信用购在本质上是一种周转资金的信贷凭证,它所构建的支付流,与即时的现金结算流存在根本性的结构差异。许多人将这种信贷购买的交易记录误认为是可以在即时变现的资产。这种认知偏差导致了一种误区:将“未来付款义...
花呗套现合法吗?真相揭秘
随着金融科技的快速发展,诸如蚂蚁花呗这样的信用支付工具已经深入人心。然而,在这种方便快捷的背后,也隐藏着一些灰色地带的问题——套现行为。人们常常会问,“套现花呗合法吗?”这个问题的答案并非一概而论,而...

白条套线商家:信用消费背后的隐忧
近年来,随着互联网金融的蓬勃发展,“白条”这种信用消费模式逐渐深入人心。然而,在这一背景下,一些商家为了吸引消费者或是提高自身的销售业绩,采取了一种名为“白条套线”的营销策略。“白条套线”,顾名思义,...