套花呗风险有多大?
套花呗行为的本质是通过拆分交易或工具转换规避系统风控,这种操作往往伴随着高频次、小额化的支付特征。花呗作为蚂蚁集团旗下的信用支付产品,其核心风控逻辑建立在用户行为模式识别与交易数据关联分析之上。当用户出现异常交易频次或金额波动时,系统会启动多维校验机制,包括但不限于商户类型匹配度、支付路径合规性、账户活跃度等参数。值得注意的是,套花呗行为可能触发系统对"非自然消费场景"的预警,例如短时间内集中发起多笔交易,或通过第三方平台进行资金流转,这些行为均可能被判定为风险信号。
花呗风控体系具备动态调整能力,其风险阈值并非固定数值,而是根据用户画像和市场环境实时优化。例如,对于高频使用花呗的优质用户,系统会赋予更宽松的交易边界;而对于存在异常行为的账户,则可能通过降低额度、限制支付时段等方式进行干预。这种动态风控策略使得套花呗行为的后果呈现高度不确定性,部分用户可能仅面临临时额度冻结,而另一些用户则可能遭遇账户功能全面限制。值得注意的是,系统判定逻辑已从单一维度向多因子交叉验证演进,任何试图绕过风控的行为都可能被纳入风险模型的覆盖范围。
用户行为模式的差异性直接影响套花呗的后果呈现。例如,长期保持稳定消费习惯的用户,其账户风险评分相对较低,即便出现短期异常交易,系统也可能通过行为追溯和风险缓释机制予以宽容。相反,新注册用户或存在多账户操作痕迹的用户,其风险权重会被系统自动提升,任何偏离正常消费轨迹的行为都可能被快速识别。此外,用户信用评分、历史交易数据、设备指纹等维度的综合评估,进一步强化了风控模型的精准度,使得套花呗行为的后果呈现显著的个体差异性。
面对系统风控的持续升级,用户需建立正确的支付认知。花呗的本质是信用支付工具,其核心价值在于帮助用户实现消费平滑,而非提供资金周转功能。任何试图通过技术手段规避风控的行为,本质上是在挑战平台的信用评估体系。建议用户遵循"量入为出"的消费原则,合理使用额度,避免因短期利益损害长期信用资产。同时,保持交易行为的自然性与合规性,是维护账户安全的根本之道。
相关文章
白条用得好,钱更灵活
白条作为信用支付工具的本质,其核心逻辑在于用户信用画像与资金流动的双向绑定。平台通过算法模型对用户消费习惯、还款能力、资产状况进行动态评估,形成差异化的信用额度。这种机制本质上是将用户行为数据转化为金...
得物分期付“秒套现”真相:你必须了解的风险陷阱
得物分期付作为一种购物支付方式,为消费者提供了灵活的资金周转解决方案。然而,在实际操作中,一些用户尝试通过特定手段将这种消费金融产品转换成即时现金使用,也就是所谓的“秒套现”。这种方法背后隐藏着多重风...
美团取现审核严格吗?解析背后的风险与平衡
“美团可取现金好审核吗”这个问题,在不少用户眼中,并非单纯的“是或否”的答案,而是一个涉及到平台规则、商家行为、用户安全和经济成本等多重因素的复杂考量。简单理解,可取现金服务在美团上旨在减少传统退款流...
白条取现还款:小心这笔“利息”
白条取现后还款的核心在于理解资金流转路径与账单周期的关联性。用户需明确取现金额将计入信用额度,同时产生即时手续费。还款渠道包括支付宝、微信、银行转账等,但不同渠道的到账时效差异可能影响实际还款时间。例...
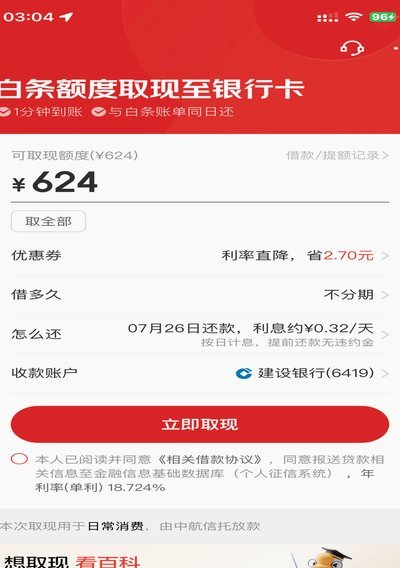
白条额度如何安全提现
白条的本质是先消费后付款,其提现路径并非直接,需要通过一系列操作规避平台限制,并将消费额度转化为可支配资金。最常见且较为安全的途径是利用白条的账单分期功能。大部分平台允许用户将部分或全部白条账单转化为...

白条套线商家:信用消费背后的隐忧
近年来,随着互联网金融的蓬勃发展,“白条”这种信用消费模式逐渐深入人心。然而,在这一背景下,一些商家为了吸引消费者或是提高自身的销售业绩,采取了一种名为“白条套线”的营销策略。“白条套线”,顾名思义,...