分期乐提现费:详解费率及费用构成
分期乐提现手续费的构成逻辑源于其资金流转机制与风控模型。平台通常采用阶梯式费率结构,基础提现额度内收取固定费用,超过阈值后按比例计提。例如,前500元提现需支付10元基础费用,后续每增加1000元需额外支付2%的手续费。这种设计既保障了平台运营成本,又通过费率杠杆调节用户提现频率。值得注意的是,部分特殊场景如紧急提现或特定活动期间,平台会临时调整费率政策,需结合实时公告判断。
提现手续费的浮动性与用户账户等级密切相关。新注册用户因征信数据不足,通常面临1.5倍基础费率的惩罚性收费,而连续使用6个月
在资金流转路径中,提现手续费往往嵌套在多层服务费中。当用户通过第三方支付渠道提现时,平台会将手续费拆分为支付通道服务费、风控审核成本、资金清算费用等项目。例如,1000元提现可能分解为8元基础手续费、12元支付通道服务费、5元风控审核成本,合计25元总费用。这种分项计费方式让用户更清晰地感知资金流向,但也增加了费用透明度的复杂性。
平台方通过费率策略实现资金池的动态平衡。在流量高峰时段,提现手续费会作为缓冲机制,防止资金池过度透支;而在用户活跃度较低时,费率会适度下调以刺激提现需求。这种弹性定价模型需要用户关注平台发布的费率波动公告,避免因费率调整产生意外成本。同时,平台还会通过优惠券、限时减免等手段,将部分手续费转化为用户权益,形成成本转移的隐性优惠。
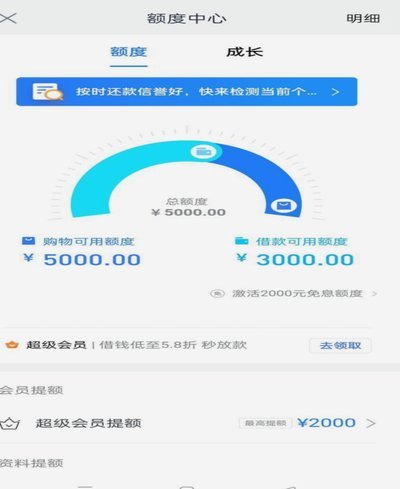
优化提现成本的关键在于理解平台的费率触发条件。用户可通过提升账户等级、保持良好还款记录、选择特定提现时段等方式降低实际支付费率。例如,在平台推出的"提现优惠日"期间,部分用户可享受手续费减免至0.5倍的特殊政策。此外,合理规划提现频次和金额,避免在费率调整周期内进行高频操作,也是控制成本的有效手段。值得注意的是,部分平台将提现手续费纳入信用评分体系,长期低频提现可能影响用户信用评级,需权衡成本与收益。
相关文章
分期乐额度提取实用指南
在当今消费主义盛行的时代,越来越多的年轻人选择利用分期平台来满足自己的消费需求。其中,“分期乐”凭借其便捷的申请方式和灵活的服务模式,成为不少人青睐的对象。那么,在使用分期乐的过程中,如何高效地提取可...
羊小咩额度提现秒到账技术解析
羊小咩额度提现秒到的核心逻辑在于其底层技术架构的实时性设计。平台通过分布式账本技术与智能合约机制,将资金划转路径压缩至毫秒级响应。这种架构突破了传统金融系统依赖的多层清算网络,通过节点间的数据同步和自...
花呗兑现:风险与影响揭秘
花呗兑现行为本质上是对信用额度的提前消耗,其影响远不止于短期资金流动性变化。当用户通过套现、虚拟商品交易等非正常路径将花呗额度转化为现金时,系统会将其视为高风险操作。这种行为可能触发风控模型的异常交易...
信用购套现风险揭秘:别被“秒到”的表象迷惑
信用购在本质上是一种周转资金的信贷凭证,它所构建的支付流,与即时的现金结算流存在根本性的结构差异。许多人将这种信贷购买的交易记录误认为是可以在即时变现的资产。这种认知偏差导致了一种误区:将“未来付款义...
白条额度如何安全提现?商家指南
近年来,支付宝推出的“蚂蚁花呗”中的“白条服务”,因其便捷性和灵活性备受用户青睐。很多消费者在享受购物便利的同时也遇到了如何将白条额度提现的问题。本文旨在从实际操作的角度出发,探讨用户面对这一问题时可...
如何辨别正规渠道
随着网络的普及和信息爆炸,辨别是否正规已成为人们日常生活中必不可少的一项技能。无论是购买商品还是获取信息,“是正规的吗”这一问题几乎触及生活的方方面面。 在电子商务领域,消费者如何判断一个平台或商家...