京东白条取现额度揭秘
京东白条取现额度的核心内涵,远超于一个简单的数字限制。它本质上是一个复杂的、由平台风控模型深度构建的信用透支能力度量。该额度并非一成不变的固定资金池,而是基于用户历史交易行为、信誉记录以及京东生态体系内的持续活跃程度而动态浮动的结果。从专业的角度看,白条取现能力的限制反映的是平台对用户的实时风险评估水位。它代表了在极短时间周期内,系统愿意为该用户提供最大化资金支持的临界值。理解这一点,关键在于认识到京东并非简单地发放一次性贷款,而是管理一个持续、可回收的信用循环流。因此,任何使用和取现行为都将即时触发额度结构的调整,形成一套高度精密的信用生态反馈回路。
决定“白条取现额度”的具体因素,是一个多维交叉的金融画像分析过程。平台会调用一系列算法模型进行评估,核心考察点包括用户的支付周期稳定性、在京东电商生态中的消费广度和深度,以及最为关键的还款履约记录。一个长期稳定使用白条且无逾期行为的用户,其额度预期会被系统性提升,因为它向平台证明了极低的违约风险和稳定的现金流匹配能力。反之,任何剧烈的资金流波动或未按时偿还本金的行为,都会导致模型对用户风险等级的重新校准,进而收缩取现额度的安全边界。因此,这枚“额度”更像是一个可被深度塑造的信用资产指标,而非一个固定的财务配给量。
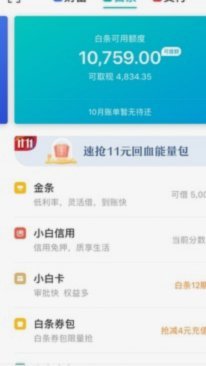
从操作机制层面深入剖析,白条取现并非即时、无条件的服务。用户必须理解其背后的资金性质和使用限制。首先,需要明确的是取现行为本质上是一次将虚拟信用额度转换为真实现金流的动作,这牵涉到联通支付网关和银行系统的时间差与匹配逻辑,从而导致了实际资金回笼的周期性节点。其次,平台设置严格的风控防火墙,用以防止“过度透支”或链式挪用。这意味着即使当前的账面额度显示充足,但如果短期内发生多次大额交易且未能及时回收部分本金,系统仍会主动触发限制机制进行干预。掌握这些运行底层规则,才能规避因误解操作流程而造成的资金周转错配风险。
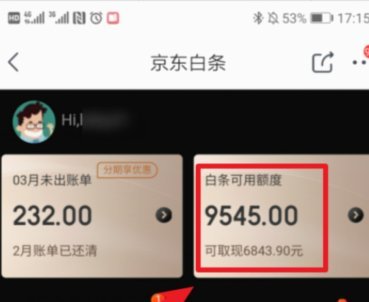
对于深度用户而言,“京东白条取现额度”的战略价值在于其强大的临近性流动性支撑能力,而非单纯依赖于它作为应急资金使用。最佳的使用策略是将其视为一个高周转率、低成本的短期运营工具。例如,在购买大件商品或进行跨周期消费规划时,利用合理的取现额度可以有效填补消费者自身的现金流缺口,使得用户能够将实际资金保留用于其他更重要的投资或储蓄用途。然而,一旦使用习惯偏离了“循环透支”的良性状态,开始依赖白条解决日常经营性或生活必需性的资金短板,就会从战略工具退化为高风险的消费陷阱,严重影响用户后续维持和提升整体信用额度的能力边界。
相关文章
携程拿去花如何提现揭秘
携程“拿去花”作为一项创新的信用消费服务,在近年来逐渐受到用户关注。这项服务允许用户在旅行计划初期提取未来预订的资金,用于支付其他相关费用或应急之需。然而,关于如何提现以及平台如何运作资金的问题,一直...
鹿优选三步轻松回收旧物
### 鹿优选回收,简化生活第一步 鹿优选回收平台致力于提供便捷高效的物品回收服务。对于用户来说,想要轻松完成旧物置换,只需三步即可实现全程无忧。首先,您可以在鹿优选的官方网站或手机应用上注册账号并...
分期乐平台联系方式,如何辨别真伪?
数字时代的信息获取路径已经发生了根本性的改变。当用户搜索“分期乐平台电话号码是多少”时,其底层需求并非一个简单的联系电话,而是对平台可靠性、服务连续性以及紧急支持渠道的确认。从信息安全和运营管理角度审...
套花呗不被系统发现的技巧
近日,关于如何巧妙使用花呗而不被系统察觉的话题引起了广泛关注。实际上,这类行为不仅违反了平台的使用条款,还可能触犯相关的金融和网络安全法规。因此,在考虑这些操作时,请务必审慎。 首先,理解系统的运作...
分期乐注册妙招:轻松构建信任桥梁
从用户触达到完成分期乐注册的整个流程图解读,绝非简单的步骤罗列,而是一幅层层递进的商业逻辑与用户心理学交织的实战模型。流程的启动往往植根于用户当前需求链的临界点,我们必须关注的不是“点击哪里”,而是系...
花呗套现违法吗?
近年来,随着互联网金融的快速发展,以支付宝花呗为代表的信用支付工具逐渐普及。这种便捷的消费方式背后,却暗藏着一个值得警惕的问题:通过虚假交易或特定平台进行套现的行为是否合法?这一问题不仅涉及个人用户的...