携程取现会影响个人信用吗?
交易平台取现行为与个人信用报告之间的关系,需要跳出简单的“是”或“否”的判断。理解这个机制,必须从金融记账和征信评估的底层逻辑出发。核心原则在于区分单向的服务结算款项,以及具有可追溯还款义务的信贷产品。在正常的、基于实际消费(如支付酒店预订、购买机票等)所得出的资金提现流程中,平台执行的回款操作,本身不会被信用部门判定为新增债务记录或负面查询,因此直接影响征信的可能性极低。这些取现仅仅属于商户对关联银行账户的结算行为标记,其本质是流量和资金的转换,不构成传统的借贷关系发起。
深入分析每一笔取现背后的资金流向至关重要。大部分通过携程平台进行的“取现”,都是将已完成交易获得的收入周期性提现到个人挂钩的银行账户。这种操作流程类似于商业回款,其记账标签是“服务对价回笼”而非“透支信贷”。从征信模型角度看,系统记录的是资金流动的效率和路径,而不是交易本身的存欠状态。只有当平台提供的是类似预授信额度、垫付资金或者需要用户签订还款协议的金融产品时,该产品的履约状态(如按时还款或逾期)才会被严格纳入到征信体系进行考核。如果只是单纯地将已赚取的费用提取现金,它与你日常工资入账在性质上是平行的,无法引发信用顾虑。
然而,我们不能将所有平台金融活动都视为纯粹的“回款”。真正的风险点出在平台可能捆绑提供的、变相的周转或贷款功能上。例如,如果用户为了加速资金周转而使用了超出常规比例的提现额度,或者依赖了某些需要支付手续费和占用特定信用额度的提前支取服务,这些金融行为就会改变其信用画像。征信系统监测的是个人债务结构的健康程度、负债率的波动以及偿付能力的稳定性。一旦某用户的取现行为被判定为过度透支或持续的高频小额周转,尤其伴随着多个平台同时进行类似的资金需求操作,这可能会让金融模型识别到潜在的财务紧张信号,进而影响其综合信用评分。
因此,保护个人征信的关键核心,在于维持“低负债、高履约”的稳定状态。用户的日常消费行为,无论是通过携程完成住宿支付,还是在其他平台进行购买,均应保持与实际现金流匹配的高度一致性。极端的取现频率和金额波动,即使本身不是债务记录,也会给信用评估模型带来“不确定性风险”。此外,用户必须严格区分自身是在执行**收入回笼**(Settlement)还是在进行**信贷透支**(Credit Draw)。只有前者是日常运营常态;后者才是需要时刻警惕的金融行为边界。
综上所述,提现行为本身极少构成征信风险点,真正需要关注的是资金取用背后的“财务逻辑”。专业的个人理财规划要求用户将所有平台交易视为一个整体的现金流系统进行管理。核心原则是:让资金回笼保持平稳、可预测;避免任何形式的超前垫付和过度周转行为;并确保每笔大额取现都有明确且可靠的资金来源支撑。只有持续良好的消费习惯、稳定的偿债记录,才是维护个人信用信用的最坚实防线。
相关文章
花呗情况说明写作模板解析
撰写《花呗情况说明》绝非简单的资料罗列,而是一份针对特定受众——通常是信贷审批方——的风险叙事报告。其核心任务是主动重构财务叙事,将复杂的负债结构,如循环使用的花呗额度,转化为一个可控、理性且具有明确...
鹿优选借款全解析:风险与收益的平衡之道
## 鹿优选借款详情:深挖背后的风险与价值 “鹿优选”平台凭借其“信用借款”模式,迅速吸引了大量用户。然而,如同任何金融产品一样,它并非绝对安全的“天堂”,而是一个充满着潜在风险和回报的复杂生态系...
分期乐注册妙招:轻松构建信任桥梁
从用户触达到完成分期乐注册的整个流程图解读,绝非简单的步骤罗列,而是一幅层层递进的商业逻辑与用户心理学交织的实战模型。流程的启动往往植根于用户当前需求链的临界点,我们必须关注的不是“点击哪里”,而是系...
微信分付套现:平台会扣钱吗?
微信分付作为微信支付生态中的信用工具,其核心逻辑依赖于资金流转的合规性。当用户通过分付完成交易时,系统会实时追踪资金流向与消费场景,若出现异常交易模式,如高频小额提现、非实体商品支付等,可能触发风控机...
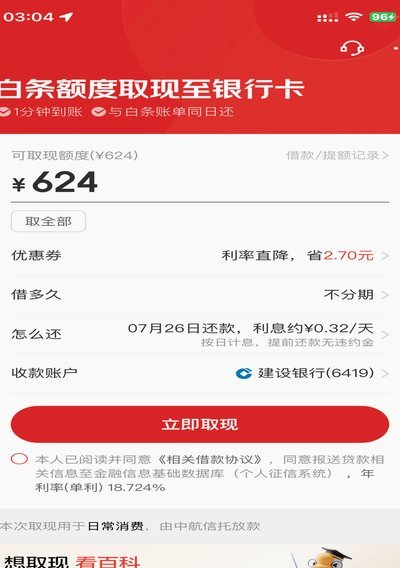
白条额度如何安全提现
白条的本质是先消费后付款,其提现路径并非直接,需要通过一系列操作规避平台限制,并将消费额度转化为可支配资金。最常见且较为安全的途径是利用白条的账单分期功能。大部分平台允许用户将部分或全部白条账单转化为...
白条额度如何挽回
白条额度并非永久所有,其回收机制与用户信用状况紧密相关,远非简单的“不还款额度就没了”这么简单。京东会根据多维度的数据评估用户风险,包括消费习惯、还款记录、公共信用信息等,构建一个动态的信用评分模型。...