羊小咩借款门槛:风控与用户体验的平衡
羊小咩作为新兴的金融科技平台,其借贷能力的评估需从风控模型的底层逻辑切入。平台通过大数据分析构建的用户画像,已超越传统征信体系的单一维度,将消费行为、社交网络活跃度甚至地理位置变动纳入评估矩阵。这种多维数据融合虽提升了风险识别精度,但也带来算法黑箱的隐忧——当用户遭遇模型误判时,缺乏透明的申诉机制可能引发信任危机。值得注意的是,羊小咩近期上线的动态授信系统,允许用户在满足基础条件后,通过补充职业证明或增加担保人等方式提升借款额度,这种弹性策略在平衡风险与用户体验间找到了新支点。
从用户资质维度审视,羊小咩的借款门槛呈现两极分化特征。针对年轻白领群体,其依托银行流水与社保数据的交叉验证,可实现分钟级放款;但对自由职业者或个体工商户,平台仍依赖抵押物或第三方担保,这反映出其在非标资产风控领域尚未建立成熟方案。这种差异化策略虽能控制整体不良率,却也导致部分用户被系统性排除在外,形成服务盲区。平台若想突破增长瓶颈,需在风险可控的前提下,探索基于区块链的智能合约担保模式,以技术手段重构信用评估体系。
市场环境对羊小咩的借贷能力产生双向影响。宏观经济下行周期中,用户还款意愿的波动会放大平台的坏账率,而行业监管趋严则倒逼其提升合规成本。但反观区域经济活跃度较高的城市,平台通过与本地商户数据的深度绑定,可构建出更具辨识度的用户分层模型。这种地域性差异提示,羊小咩需建立动态区域风险系数,将宏观经济指标、行业景气度与用户行为数据进行实时关联,方能实现精准的额度调整。
用户行为数据的挖掘深度,正在重塑羊小咩的借贷决策逻辑。平台通过分析用户的还款历史、逾期频率及资金使用轨迹,已能预测潜在违约风险,并据此调整授信策略。但过度依赖历史数据可能造成"路径依赖"——当用户遭遇短期财务波动时,系统可能因惯性判断而错失优质客户。对此,羊小咩可引入机器学习中的在线学习机制,使模型能实时吸收新数据,动态修正预测偏差,从而在风险控制与服务扩展间保持动态平衡。
羊小咩的借贷能力最终取决于其能否构建可持续的生态闭环。当前平台通过与电商平台、物流公司等第三方的数据互通,已初步形成多源验证体系,但生态协同的深度仍显不足。若能进一步打通医疗、教育等高频消费场景,将用户在不同维度的行为数据进行关联分析,不仅能提升风险评估的颗粒度,还可通过场景化产品设计增强用户粘性。这种生态扩张虽需投入大量资源,却是平台突破同质化竞争、实现差异化发展的关键路径。
相关文章
携程拿去花如何提现揭秘
携程“拿去花”作为一项创新的信用消费服务,在近年来逐渐受到用户关注。这项服务允许用户在旅行计划初期提取未来预订的资金,用于支付其他相关费用或应急之需。然而,关于如何提现以及平台如何运作资金的问题,一直...
分期乐注册妙招:轻松构建信任桥梁
从用户触达到完成分期乐注册的整个流程图解读,绝非简单的步骤罗列,而是一幅层层递进的商业逻辑与用户心理学交织的实战模型。流程的启动往往植根于用户当前需求链的临界点,我们必须关注的不是“点击哪里”,而是系...
携程拿去花真的能提现吗
“携程拿去花”这一功能,在移动端App中迅速流行起来,成为兼职车主与平台之间的一种新式收入获取方式。它打破了传统里程兑换的限制,允许用户直接将里程兑换成现金,看似便捷,实则蕴含着复杂的运营逻辑和潜在的...
信用购套现风险揭秘:别被“秒到”的表象迷惑
信用购在本质上是一种周转资金的信贷凭证,它所构建的支付流,与即时的现金结算流存在根本性的结构差异。许多人将这种信贷购买的交易记录误认为是可以在即时变现的资产。这种认知偏差导致了一种误区:将“未来付款义...
羊小咩账户快速充值指南
首当其冲,我们讨论的是一个虚拟角色“羊小咩”的充值故事。虽然这个名称听起来更像童话或动画片中的角色,但如果我们把它理解为某个平台或者应用内的虚拟账户的话,其实很多玩家和用户都会面临如何方便、快捷地给它...
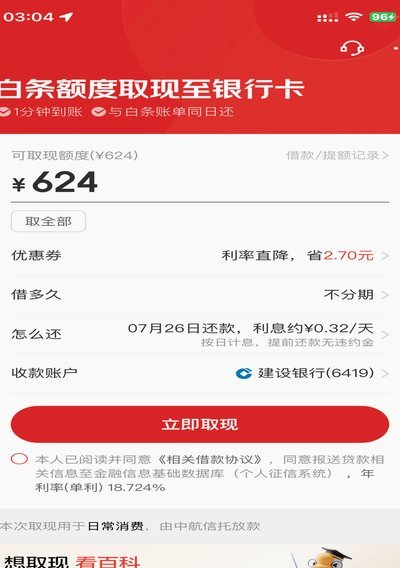
白条额度如何安全提现
白条的本质是先消费后付款,其提现路径并非直接,需要通过一系列操作规避平台限制,并将消费额度转化为可支配资金。最常见且较为安全的途径是利用白条的账单分期功能。大部分平台允许用户将部分或全部白条账单转化为...