花呗平台:一场经济泡沫的诱惑
信用透支行为背后的心理需求,早已超越了单纯的资金周转。当我们讨论“套花呗”这类话题时,我们本质上探讨的是一种系统性的消费信贷焦虑:即在日常现金流与突发大型支出之间形成的结构性缺口。许多用户并非为了追求所谓的“平台”,而是渴望通过非传统渠道将可变现的额度转化为眼前的即时购买力。这种需求链条揭示了一个关键的经济漏洞——它利用了消费信贷的高度便捷性和无形的心理诱惑,让使用者误认为这是一种低成本、高效率的金融套利机会。任何所谓的“平台”能提供这种超预期的周转率,其内在机制往往已经绕过了正常的风控体系和合理的风险定价模型,本质上是构建在一个不断扩大的债务悬崖边缘。深入理解这一点,才能跳脱出消费主义的陷阱认知,看清背后隐藏的金融泡沫结构。

更深层次来看,所谓的“能套花呗”的平台群体,其运作模式并非依赖于单一的技术漏洞,而是建立在用户行为和监管空白交汇处的复杂生态网。它们极度擅长模拟“需求假象”,通过虚构的高收益预售、复杂的利益链条或门槛低的可参与性项目来诱导资金流向。这种盈利结构的核心逻辑是利用信贷额度的灵活性,而非真正的信用提升。当平台提供的信息缺乏透明度和第三方审计支持时,用户便陷入了一种盲目的信任消费。这些模式的关键特征包括:高度依赖圈层传播、收益模型与初始投入呈指数级增长关系,以及最终目标往往指向资金的快速回笼与变现。从金融工程学的角度观察,这种高风险的套利结构具有极强的不可持续性,它只是将原本分散在各消费环节的“账面信用”资源,集中化、游戏化地进行透支和循环使用。
从宏观经济学视角审视这一现象,核心症结在于消费信贷过度发达导致的理性决策能力的钝化。当花呗这类工具成为主流生活场景的一部分时,其购买力便被用户内化为一种“默认资产”,使得使用者对信用额度的消耗缺乏必要的边界感和成本意识。这形成了一个典型的行为金融学陷阱:人们将高周转的信贷功能误认为是永久可用的现金流。平台的诱惑之所以如此强大,正是因为它精确地抓住了这种从“支付手段”到“收入来源”的认知错位。真正的金融健康管理,要求个体重建对自身财务边界的敬畏心,认识到每一次透支行为都是在消耗未来的确定性价值。将信贷视为生活必需品的润滑剂而非应急的缓冲垫,是整个社会需要重点矫正的消费观模型。
应对这种系统性的风险并遏制潜在的金融滥用,绝不能仅依赖于技术封堵或单纯的法律警告。根本出路在于建立一套完善且高度智能化的多维防御体系。首先,信贷平台必须提高其风控模型的复杂度和穿透力,使其能更精细化地识别非正常的资金周转模式和异常群组行为,而非仅仅停留在交易额度的监控。其次,从监管侧需要推行更严格的“风险可承受度”公示制度,要求用户在发起高频率、大额信贷前必须进行强制性的财务压力测试。最终,内容创作专家需要发挥教育引导的职能,通过深度报道和专业的知识输出,将信用消费的话题带回严谨的经济学讨论范畴,让每一个潜在参与者都明白:短期虚幻的收益,最终只会放大长期结构性的债务风险,导致的是全面的财务崩塌。
相关文章
分期乐额度能变现吗?实用攻略来啦
**分期乐购物额度变现方法:深度解析与策略建议** 在消费金融领域,“分期乐”作为一种新兴的购物分期方式,为广大消费者提供了灵活的支付选择。然而,随着人们对资金流动性需求的增加,如何有效利用“分期乐...
羊小咩取现额度提升秘籍:从活跃到风控的指南
账户活跃度是决定取现额度的核心变量。羊小咩系统通过用户行为数据建立动态评估模型,高频次的交易记录与稳定的资金往来会显著提升额度上限。建议用户保持每月至少3次的主动操作,包括充值、提现、转账等场景,同时...
分期乐电话:服务与防风险的智慧布局
平台电话作为分期乐用户触达的核心节点,其运营逻辑暗含着平台对服务效率与风险管控的双重考量。在校园分期场景中,电话客服承担着从订单咨询到纠纷调解的全流程职责,其响应速度直接影响用户转化率。通过建立分级响...
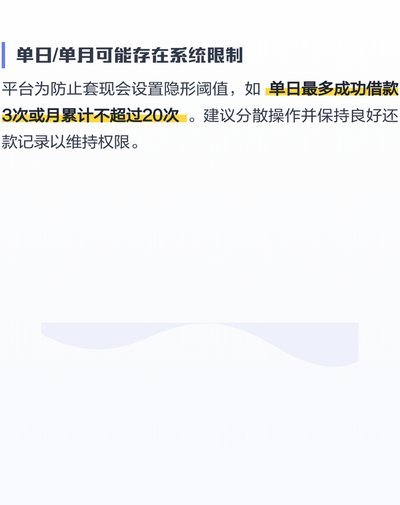
分期乐能否借款?
深入分析“分期乐”这类短期、小额信贷产品是否能顺利放款,其本质并非简单的“能”或“不能”的二元判断,而是整个信贷生态系统在进行实时、多维度的压力测试。我们不能将目光仅仅停留在平台是否开通了借款入口,而...
哪些模式可以走资金?
鹿优选提现的商家有哪些?这个问题涉及支付平台监管和跨境资金流动,需要从多个维度进行分析。在国际电商领域,尤其是基于云计算技术的电商平台,商家可以通过多种方式进行资金管理和提现。 首先,从支付方式来看...
得物分期回收:博弈与趋势
得物分期购物额度回收,表面上看是简单的一笔交易,实则蕴含着平台、用户和消费市场的多重博弈。对于得物而言,额度回收不仅是资金回流和风险控制,更是维持平台循环的关键。回收额度可以为平台注入新的资金,支持更...