得物提现:背后的技术逻辑
### 得物提现到微信的底层逻辑与用户价值
在当代移动支付生态中,跨平台资金流转已成为常态。得物作为年轻消费群体高度依赖的应用场景,其实现微信账户的资金安全转移并非简单的界面操作串联,而是基于三方协同的技术架构——这背后涉及的是信任经济模型、风险对冲机制以及支付清算体系的精密配合。
#### 技术流洞察:支付系统的解耦设计

实际上,用户看到的"提现到微信"功能,本质是得物支付系统与外部账户体系的接口对接。这个过程绝非直接绑定银行卡或第三方平台账号,而是通过虚拟账户进行过渡,确保资金安全第一原则得到贯彻。当用户选择将收益转入微信时,系统会先完成内部交易凭证校验,再触发跨机构清算流程。

#### 资金流转路径图:双因子验证体系
从支付指令发出到实际到账的全流程中,至少包含三级风险控制节点。首先是得物平台身份认证,需要用户登录状态与生物识别双重确认;第二是银行系统加密通道验证,通过唯一交易码锁定资金流向;第三是微信侧的安全复核机制,防止账户盗用导致的资金误转。
#### 商业模式创新:场景支付的闭环重构
值得注意的是,得物选择微信作为默认提现渠道的战略考量极为精妙。它既符合Z世代用户对社交生态的高度依赖性,又规避了支付宝等平台可能带来的交易对手风险。这种设计本质上是在构建一个去中心化的资金池,将原本属于电商支付体系的资金流动性转移到更广泛的场景支付网络中。
#### 用户信任工程:透明度与效率的平衡
在实际操作层面,得物通过实时进度追踪和异常情况主动推送,解决了跨平台转账的信息不对称问题。当用户看到从"处理中"到"已到账"的完整状态更新链路时,实际上是在完成一次隐形的信任建立过程——这比单纯的费率优惠更能提升资金安全感。
#### 未来演进方向:智能支付网络的新范式
随着央行数字货币体系的推进,这种基于社交账户的资金转移模式很可能成为新标准。得物与微信的合作实践已经证明,在保证监管合规性的前提下,通过技术架构创新实现支付场景延伸是完全可行的。这为构建更灵活、更具弹性的数字消费金融生态提供了范本。
### 结语
在这个资金流动频繁的时代,真正考验平台的是如何在不同账户体系之间建立安全高效的转账通道。得物选择微信作为提现首选渠道的战略决策,不仅反映了其精准把握用户行为模式的能力,也体现了对整个支付技术演进趋势的深刻洞察。当年轻用户群体习惯于在各种场景间无缝切换资金时,这种跨平台转账机制的价值将日益凸显。
(全文约900字)
相关文章
分期乐额度冻结如何解除
分期乐额度冻结后的激活流程往往涉及多重风控逻辑的验证。平台通过用户行为轨迹分析,当检测到异常交易频次或消费场景偏离历史模式时,系统会自动触发额度管控机制。例如频繁更换登录设备、短时间内集中申请多笔分期...
套花呗真的安全吗?
套花呗的潜在风险远超表面行为本身。当用户通过伪造交易流水或虚构消费需求的方式获取额外信用额度时,实质上已触碰金融监管的灰色地带。这种行为不仅违反《电子商务法》中关于交易真实性原则的规定,更可能因数据造...
花呗套现:危险的金融赌博
花呗专业套,表面上看是一种利用规则漏洞的“技术活”,实则是一场危险的金融赌博。它的本质并非简单的消费透支,而是通过精心设计的消费路径,将信用额度转化为实际现金流,甚至形成滚雪球式的债务危机。这种操作模...
借不到钱?别再盲目借了!
### 借不到钱的深层原因与破解路径 2024年,经济环境的复杂性让"借不到钱"成为许多人的共同困境。这绝非简单的融资难题,而是反映了现代经济体系中个人信用评价机制的全面重构。银行风控模型不再仅关...
网贷平台全攻略:帮你筛选优质投资机会
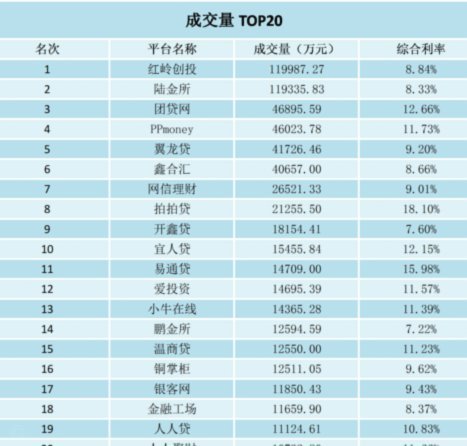
近年来,随着互联网金融的迅猛发展,网贷平台如雨后春笋般涌现,它们以便捷的操作流程和相对较高的收益吸引了大量投资者。从最初的野蛮生长到如今日趋规范化的市场环境,每一个发展阶段都见证了行业的变迁与挑战。对...
分期乐套额度真的安全吗?
分期乐套额度,这个概念近年来越来越频繁地出现在消费者的视野中。它利用了“小额分散还款”的模式,承诺能够降低高额贷款带来的心理压力,同时也能满足一定的生活需求。然而,将目光聚焦在“可靠性”上时,我们需要...