得物提现多久到账揭秘
得物平台的提现时效,绝非由单一环节决定,它是一个涉及多个金融网络、银行结算周期以及平台风控审核的复合流程。用户通常将问题集中在“得物多久出账”,但从专业的视角看,提现时间表更像是分层级的延时计算。首先,当用户发起取现申请时,平台需要通过系统内部的资金清算和风控初审。这个初步的“出账”阶段,得物会先将款项锁定并提交给指定的支付网关。这个动作本身往往是即时的,但支付网关(例如大型支付平台或银行接口)的接收与验证过程,会在提交后立即启动计时,这个初始处理时间,通常是系统能够承受的极短时间,但这为后续的银行入账留下了等待的起点。
核心的资金流转延迟,往往出现在支付网关与目标银行网络之间。这里的流程复杂性远超用户想象。不同的提现方式——无论是绑定了支付宝、微信还是直接转账到银行卡——所依赖的清算通道是完全独立的。如果走的是第三方支付通道,资金需要先经过该通道的清算周期,这涉及到支付巨头自身的资金池管理和结算批次。如果选择银行卡到卡转账,则涉及的是Interbank Network的结算。专业分析表明,即便是声称“实时到账”的转账,最终也需等待支付网络将款项确认无误后,才进入目标银行的账户处理队列。这一中间环节,才是导致“延迟”的最主要、最稳定的瓶颈。
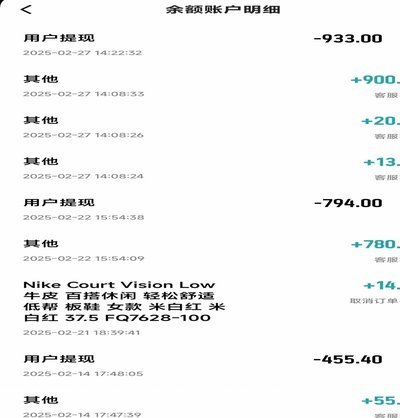
从资金流向到终点账户,银行自身的处理机制构成了决定性的时间节点。银行并非一个简单的资金接收箱,它拥有复杂的账务核对和交易验证系统。一旦资金通过外部网络抵达目标银行,其入账状态经历的是“到账”与“可用”两个阶段的转换。在一些银行间,尤其涉及跨行、跨时区或非工作日周期的转账,资金可能会先进入待入账队列,必须等待银行的每日清算批次进行最终确认,这导致了普遍存在的T+1(交易日加一)甚至T+2的结算周期。因此,用户感知到的“未到账”,往往并非提现失败,而是款项在银行体系内正在等待完成最终的清算校验。
为了优化提现路径和规避时间风险,用户需要具备的专业意识包括:一是确保平台风控审核的完全通过,任何账户信息(如实名认证、绑卡信息)的缺失都会触发强制的人工二次审核,从而立刻增加数小时甚至数日的延时;二是根据资金的紧急性和金额规模,审慎选择最佳的提现通道。对于需要快速、极小额度确认的款项,使用大型支付平台的即时到账接口是最高效的选择;但如果是大额资金,且目标银行对外部资金验证严格,则必须为账务周期留出足够的安全缓冲时间。理解了整个金融链条的运行逻辑,才能准确判断“提现等待期”究竟卡在了哪个环节,从而提高资金周转的预测准确度。
相关文章
花呗情况说明写作模板解析
撰写《花呗情况说明》绝非简单的资料罗列,而是一份针对特定受众——通常是信贷审批方——的风险叙事报告。其核心任务是主动重构财务叙事,将复杂的负债结构,如循环使用的花呗额度,转化为一个可控、理性且具有明确...
驱动消费新模式
支持白条支付的平台构建了一个以消费信贷为核心驱动力的多维生态系统。这已远超简单的电子支付入口,它将即时信贷的便利性深度嵌入到用户发现商品、决策购买的每一个环节。例如,在大型电商平台,白条不是一个孤立的...
得物商家盈利模式解析
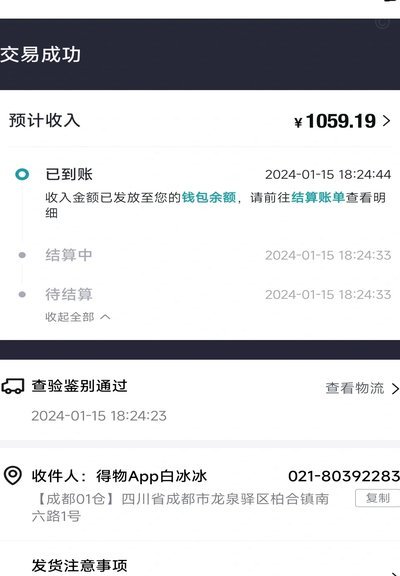
得物取现商家的盈利模式,主要集中在交易手续费与增值服务两个层面。首先,得物作为一个二手交易平台,收取了卖家一定的交易手续费,这是商家最为直接的收益来源之一。在交易过程中,无论是实物商品还是虚拟物品,一...
分期乐注册妙招:轻松构建信任桥梁
从用户触达到完成分期乐注册的整个流程图解读,绝非简单的步骤罗列,而是一幅层层递进的商业逻辑与用户心理学交织的实战模型。流程的启动往往植根于用户当前需求链的临界点,我们必须关注的不是“点击哪里”,而是系...
拿去花取现额度突然消失的原因解析
近期,有关“拿去花的取现怎么没有了”的问题在网络上引发了广泛关注。这类现象背后往往隐藏着复杂的金融逻辑与用户行为模式。首先,从技术角度来看,“拿去花”是一款基于移动互联网的小额信用贷款产品,在使用过程...
白条取现还款:小心这笔“利息”
白条取现后还款的核心在于理解资金流转路径与账单周期的关联性。用户需明确取现金额将计入信用额度,同时产生即时手续费。还款渠道包括支付宝、微信、银行转账等,但不同渠道的到账时效差异可能影响实际还款时间。例...