美团月付取现到账时间解析
美团月付的取现机制本质上是平台对用户信用额度的即时调用,其核心逻辑依托于资金池的动态调配与实时清算系统。当用户发起取现操作时,系统会优先从预存的保证金或授信额度中划拨资金,这一过程的效率取决于平台的资...
携程拿去花无法使用怎么办?
面对“携程拿去花用不了”的情况,用户可能会感到困扰和不解。首先需要明确的是,“拿去花”是携程推出的一款虚拟货币支付工具,用户可以通过充值获得拿去花,并在指定的商家或服务中使用。然而,在实际操作过程中,...
羊小咩享花卡额度提升技巧
羊小咩享花卡的额度提升机制与传统信用卡存在本质差异,其核心逻辑建立在动态信用评分体系之上。该产品通过大数据模型评估用户消费行为的稳定性与风险偏好,额度调整往往与用户近3个月的消费频次、分期比例及还款规...
分期乐关闭方法详解
分期乐作为消费金融场景的典型代表,其关闭流程往往涉及多重系统联动与信用关系重构。用户在主动终止服务时,需意识到这不仅是功能层面的操作,更可能触发账户状态变更、信用记录更新等连锁反应。部分用户误将"关闭...
如何在得物增加购买数量
得物平台的购买行为本质上是用户需求与商品供给的动态博弈。在潮玩、球鞋等垂直领域,用户对稀缺性商品的追逐形成独特的消费心理。平台通过限量发售、预售机制制造稀缺感,促使用户在有限时间内完成决策。这种策略的...
便荔卡包购物额度使用技巧全攻略
便荔卡包的购物额度本质是预设的消费信用额度,其核心价值在于通过额度分配实现资源优化。额度分配需遵循"场景适配"原则,例如高频消费场景应优先分配基础额度,而低频高价值场景则需预留弹性空间。实际操作中,建...
不止是资金出入
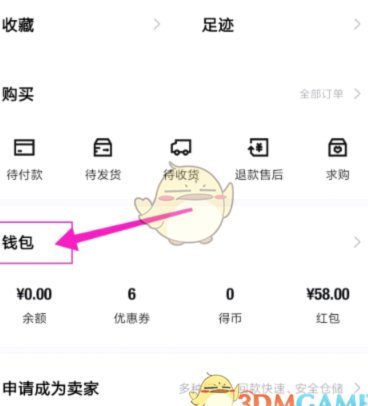
得物钱包余额的提现功能,其本质意义远超一个简单的资金出入口;它标志着平台商业模型的一次结构性跃迁。如果仅仅将平台视为一个商品的交易场所,那么内部资金循环便构成了封闭生态圈,用户缺乏对自身资本的最终掌控...
蚂蚁花呗用户画像揭秘
蚂蚁花呗的用户构成,远不止是“年轻、收入较高”的简单概括。深入剖析,其核心用户群体呈现出一种多元且精细化的结构,主要由三类特征共同驱动:第一类是“年轻消费主力军”,通常集中在18-35岁的群体,他们是...
花呗人工客服:情绪减压阀与复杂问题解决者
在金融科技的语境下,探讨花呗平台客服电话人工服务,绝不能将其视为一个简单的求助渠道,而应该从用户情绪承接、流程例外处理和风险沟通等多个维度进行系统性拆解。当自动化机器人或在线FAQ无法解决用户的疑问时...
分期乐如何安全高效提现
分期乐作为持牌消费金融平台,其提现功能的设计逻辑与传统银行存在本质差异。平台通过绑定用户银行卡实现资金划转,但核心在于风险控制机制的嵌入。提现申请触发后,系统会同步验证用户身份信息、银行卡状态及近期交...